


- Marchés actions
- Tribune
L’Union des marchés de capitaux, clé de voûte de l’autonomie européenne
La convergence des marchés financiers européens, indispensable à l’autonomie de la région, passe par une réforme et une harmonisation juridique des systèmes de retraite, une infrastructure robuste et une autonomie régionale en matière de notation, plaide, dans une tribune pour L’Agefi, Florian Schoeller, CEO et fondateur de l’agence européenne d’évaluation financière Scope.
CEO et fondateur de l’agence européenne d’évaluation financière Scope

L’Union européenne (UE) peine à trouver sa place dans un monde en pleine recomposition, marqué par une Russie de plus en plus agressive, un partenaire transatlantique imprévisible et une Chine en position de force. Les dernières humiliations dont l’UE a fait l’objet sur la scène politique internationale ont laissé des traces et l’ont contrainte à sortir de sa zone de confort. Sa dépendance excessive, en particulier vis-à-vis des Etats-Unis, déséquilibre sa position sur la scène internationale. Les dirigeants politiques européens ne peuvent plus se contenter de rester sur la touche, ils doivent agir. Pour ce faire, ils peuvent s’appuyer sur trois certitudes :
Premièrement, seule une Europe unie aura la force nécessaire pour survivre dans un monde multipolaire.
Deuxièmement, la légitimité et l’influence de l’UE ne dépendent pas uniquement de ses valeurs et de ses beaux discours, mais aussi et surtout de sa puissance économique.
Troisièmement, l’autonomie stratégique n’est ni un luxe, ni un concept abstrait, elle conditionne la capacité d’action de l’Europe.
A lire aussi : Scope Ratings devient la première agence de notation européenne retenue par l’Eurosystème
L’indispensable Union des marchés de capitaux
Il existe un projet qui permettra de renforcer ces trois objectifs, c’est l’Union des marchés de capitaux (rebaptisée Union pour l'épargne et l’investissement). Cette initiative vise à remédier à la fragmentation des marchés de capitaux européens, élargir les sources de financement des entreprises, mobiliser des fonds et les orienter vers les projets où ils auront le plus d’impact sur la croissance et l’innovation. L’unification des marchés des capitaux devrait également permettre de réduire la dépendance des entreprises au financement bancaire et de mieux armer l’UE pour résister aux chocs externes. En bref, l’Union des marchés de capitaux devrait renforcer l’influence économique de l’Europe et, partant, accroitre sa légitimité politique et son autonomie stratégique.
Une chose est sûre : le potentiel en Europe est immense. Alors que plus de 10.000 milliards d’euros dorment dans les comptes bancaires des Européens, le marché des capitaux reste sous-développé. Ces fonds ne sont donc pas fléchés, ni vers le financement des grands défis qui attendent l’Europe, vers le soutien aux sociétés innovantes en pleine croissance, qui peinent souvent à trouver des sources de financement adéquates.
A lire aussi : Fitch abaisse la note de la France
L’Europe aurait tout intérêt à s’inspirer du modèle américain, où le marché des capitaux capte une bien plus grande partie des richesses. Ce modèle permet non seulement aux investisseurs d’obtenir de meilleurs rendements, mais représente en outre pour l’économie une énorme source de financement pour l’investissement et l’innovation : le marché obligataire américain est plus de deux fois plus large que tous les marchés obligataires européens agrégés. Le marché d’actions pèse trois fois plus que l’ensemble des marchés européens, et le marché du capital-risque, cinq fois plus. La supériorité des Etats-Unis en termes de dynamisme économique et de vitalité novatrice s’explique en grande partie par ces dispositifs de financement.
Malgré le gigantesque potentiel que présente pour l’Europe l’Union des marchés de capitaux, sa mise en œuvre reste difficile car elle requiert une harmonisation des normes et législations dans de multiples domaines, qu’il s’agisse de fiscalité, de procédures d’insolvabilité, de supervision financière ou de véhicules d’investissement. Elle nécessite également une refonte des systèmes de retraite – avec le développement d’un régime par capitalisation qui prendrait le pas sur le système par répartition. Cet immense chantier exige certes une incommensurable volonté politique, mais il en vaut la peine et doit être entrepris rapidement. Comme l’avait bien résumé Mario Draghi lorsqu’il tenait les rênes de la Banque centrale européenne (BCE), le plus grand risque serait l’inaction.
L’autonomie commence par l’infrastructure des marchés financiers
Pour que les marchés financiers européens puissent converger et renforcer ainsi l’autonomie de la région, une réforme et une harmonisation juridique des systèmes de retraite seront nécessaires, de même qu’une infrastructure robuste qui tienne compte des réalités et des intérêts européens – et qui soit libre de toute influence externe.
La présidente de la BCE, Christine Lagarde, a récemment exprimé ses inquiétudes concernant la dépendance de l’Europe envers les entreprises américaines de systèmes de paiement, et a remis sur la table, pour y remédier, les projets d’euro numérique et de systèmes de paiement européens.
Ce qui s’applique aux flux de paiements s’applique d’autant plus aux flux de capitaux. Or c’est là que la notation financière joue un rôle décisif. Ces évaluations sont une composante fondamentale de l’infrastructure des marché financiers. Elles déterminent la perception du risque par les investisseurs et sont profondément ancrées dans les mécanismes réglementaires. Les notations ont une influence significative sur l’accès et les conditions d’accès au financement des gouvernements et des entreprises.
Tant que la notation de crédit en Europe restera exclusivement sous l’influence d’agences étrangères, tout un pan de son architecture financière continuera de lui échapper. Une telle dépendance représente un risque non seulement technique, mais aussi stratégique.
Jusqu’à présent, les problèmes engendrés par cette dépendance se sont surtout manifestés en périodes de crise : la crise financière a notamment révélé à quel point des notations inadaptées pouvaient déstabiliser l’intégralité du système financier. Lors de la crise de l’euro, la dégradation brutale et parfois difficilement compréhensible des notes de crédit de certains Etats membres a sensiblement contribué à renforcer les incertitudes du marché. Ces abaissements ont non seulement fait grimper les coûts d’emprunt des pays concernés, mais ont aussi plongé l’UE dans une crise de confiance politique.
A lire aussi : Crédit Agricole Assurances devient actionnaire de l’agence de notation Scope
Une agence de notation européenne comme outil de correction analytique
Il existe aujourd’hui un consensus, parmi les investisseurs et d’autres intervenants du marché des capitaux, sur la nécessité d’un outil de notation indépendant capable de prendre en compte les spécificités institutionnelles, juridiques et économiques de l’Union européenne.
Une agence de notation européenne n’est pas un instrument protectionniste, il s’agit plutôt d’un outil de correction analytique. Elle insuffle de la diversité dans la formation des opinions, ajoute de la profondeur à l’analyse et renforce la résilience de l’architecture financière. Pour l’Europe, il s’agit d’un acte de maturité financière et d’autonomie stratégique et, dans le même temps, d’un attribut nécessaire à un marché des capitaux ouvert et pluraliste.
Un évènement L’AGEFI
FORUM CHIEF COMPLIANCE OFFICERS
Plus d'articles du même thème
-

Le marché européen des ABS sur le crédit conso résiste
Entre un marché du travail encore solide en Europe, un cycle d’émissions record, la recherche de rendement et des structures protectrices, les titrisations adossées aux crédits à la consommation et aux cartes de crédit (Consumer ABS) affichent une robustesse plutôt inattendue dans le contexte actuel. -

Le fonds européen post Covid a eu peu d’impact sur la réforme des Etats
La Cour des comptes européenne tire un bilan en demi-teinte de l’efficacité des 50 milliards d’euros consacrés à la réforme de l’administration publique. Plus de la moitié des sommes ont été utilisées pour la numérisation. La gouvernance et la coordination des administrations ont été largement négligées. -
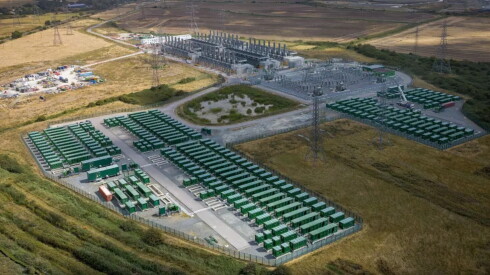
Ares Infrastructure Equity réalise son premier investissement en Europe
Le fonds américain acquiert une participation minoritaire dans Statera Energy, spécialiste britannique d'énergie. Il s’agit du premier investissement d'Ares dans les infrastructures en Europe en private equity. Une opération réalisée parallèlement à une acquisition de 2,9 milliards de dollars aux États-Unis, via le même véhicule.
ETF à la Une

La collecte des ETF obligataires bondit de 60% début octobre en Europe
Par rapport à la première quinzaine de septembre 2026, les investisseurs retrouvent le goût de l'obligataire. Au total, le marché des ETF européens attire près de 24 milliards d’euros de souscriptions nettes depuis le début du mois.
Les plus lus
- BNP Paribas augmente la plupart de ses salariés entre 1.000 et 1.500 euros
- Macif Vie est menacée par la Cnil d'une sanction de 7 millions d’euros
- Une panne de Google Cloud a paralysé Revolut et d'autres banques plusieurs heures
- La Société Générale rend 54 salariés de sa filiale titres à UniCredit en Italie
- La retraite par capitalisation cherche sa forme avant la présidentielle
Contenu de nos partenaires


A lire sur ...

-
 La Fabrique de l'Opinion
Comment les catastrophes naturelles relancent le débat entre décroissants et technosolutionnistes
Canicules, méga-feux, glacier effondré : l’été a ravivé le procès du progrès. A moins d'un mois de la COP31 sur le climat qui aura lieu à Antalya, en Turquie, les « éco-modernistes » répondent aux partisans du « retour à la nature » en réclamant plus de technologie, du nucléaire à la géo-ingénierie -
 Tribune libre
Un marché carbone ambitieux, c’est 3 milliards d’euros par an en plus dans le budget de l’Etat
Plus de trente organisations en faveur des technologies propres demandent au gouvernement français de défendre à Bruxelles une réforme ambitieuse du marché carbone européen, qui fait l'objet de plus en plus d'attaques liées à la crise énergétique -

Elon Musk ou le Pentagone : qui a coupé les renseignements américains aux Ukrainiens ?
Alors que le Pentagone nie toute implication dans la suspension du réseau satellitaire à Kiev, le milliardaire Elon Musk aurait agi unilatéralement, selon la Maison Blanche


