


- Inflation
- Tribune
Inflation : ce n’était finalement qu’une bosse !
La forte poussée inflationniste, issue de deux chocs successifs d’offre aux effets sectoriels hétérogènes et à diffusion lente, aurait sans doute fini par se résorber d’elle-même sans intervention des banques centrales, estime Isabelle Job-Bazille, directrice des études économiques du Groupe Crédit Agricole.
Crédit Agricole

Le débat entre économistes a fait rage quant au caractère transitoire ou durable de la poussée inflationniste généralisée qui a débuté il y a plus de trois ans. Finalement, l’inflation a pris l’allure d’une bosse : la pente ascendante, amorcée en janvier 2021, a atteint son pic en octobre 2022 en zone euro, suivie d’une pente descendante vers la cible des 2%, laquelle devrait être atteinte en fin d’année. Cette courbe en forme de cloche donne plutôt raison aux tenants de l’hypothèse d’une inflation temporaire, avec un reflux mécanique des prix, une fois résorbées les tensions post-Covid sur les chaînes d’approvisionnement et de logistiques mondiales et écartées les pénuries de gaz et d’électricité, tant redoutées après le déclenchement de la guerre en Ukraine.
Néanmoins, cet épisode inflationniste a mal été anticipé, par les banques centrales notamment, tant dans son ampleur que dans sa durée. Il convient donc de revenir sur l’impact des chocs d’offre au moment où le désordre géopolitique mondial et la crise climatique risquent d’en augmenter la fréquence.
A lire aussi : L'inflation américaine a ralenti à 2,4% en janvier
Double choc
La première salve de hausse des prix en sortie de Covid a été le résultat d’un double choc, d’offre et de demande. C’est particulièrement vrai aux États-Unis où la demande sur-vitaminée par un plan de relance surdimensionné est venue buter sur une offre mondiale complètement désorganisée par les fortes perturbations du commerce mondial.
En zone euro, les mesures de soutien budgétaire n’ont en revanche fait que compenser les pertes de revenus, si bien que la reprise de la demande s’est faite sans excès, l’inflation restant essentiellement imputable à la hausse des coûts de production ou de transport, avec une dominance du choc d’offre. Par ailleurs, après la fin des confinements, la prolongation de mesures contraignantes de distanciation sociale a entraîné un déplacement de la demande des services vers les biens durables, dans un contexte de réponse asymétrique des prix. Les prix ont en effet bondi dans les secteurs plébiscités, mais n’ont pas baissé dans les secteurs délaissés. Cette déformation des prix relatifs sur fond de rigidité à la baisse explique l’amplitude du choc inflationniste, surtout aux États-Unis compte tenu de l’effet amplificateur de la demande.
La deuxième vague inflationniste a été nourrie par un double choc de prix énergétique et alimentaire avec une offre de matières premières perturbée par le conflit russo-ukrainien. La crise énergétique a davantage pénalisé les pays européens, gros importateurs de gaz et de pétrole russes, que les États-Unis, exportateurs nets d’énergie. Cette forte détérioration des termes de l’échange a provoqué un appauvrissement relatif de la zone euro avec une perte de revenu réel de l’ordre de 3 points de PIB, qui a été compensée en partie seulement par des mesures budgétaires de soutien au pouvoir d’achat ou à la compétitivité des entreprises.
A lire aussi : L'inflation française tombe sous 3% pour la première fois en deux ans
Pas de boucle prix-salaires
Dans tous les cas, la répercussion des chocs de prix des produits importés a été hétérogène suivant les secteurs. L’impact a été quasi immédiat pour certains secteurs, notamment les plus énergivores, mais a été différé pour d’autres, la hausse des coûts des consommations intermédiaires intervenant avec retard, de quoi allonger la durée de cette première phase d’inflation. Ensuite, le processus de diffusion s’est poursuivi du fait de l’aspiration légitime des agents économiques à vouloir préserver leur revenu réel via des hausses de salaires ou de marges bénéficiaires. Dans cette seconde phase, l’inflation a changé de nature pour devenir davantage domestique, mais avec un effet amorti. Ces étapes successives de propagation du choc initial d’offre expliquent la persistance de l’inflation, sans que celle-ci soit associée au déclenchement d’une boucle prix-salaires, laquelle fait figure d’épouvantail pour les banquiers centraux. Autrement dit, la forte poussée inflationniste, issue de deux chocs successifs d’offre aux effets sectoriels hétérogènes et à diffusion lente, aurait sans doute fini par se résorber d’elle-même sans intervention des banques centrales.
Faut-il en déduire que les hausses de taux étaient une erreur ? Sans doute pas, les effets de second tour ont été limités grâce à l’engagement, jugé crédible, des banques centrales à faire le nécessaire pour revenir vers la cible des 2% d’inflation.
Appel à la détente
Si la persistance de l’inflation n’est pas toujours la preuve d’un désancrage des anticipations, cet ancrage reste néanmoins une condition nécessaire pour éloigner tout risque de dérapage incontrôlé. De ce point de vue, la crédibilité des banques centrales est un actif précieux, difficile à gagner, mais facile à perdre, pour rendre la promesse effective. Par ailleurs, après une période prolongée de taux historiquement bas et de liquidités surabondantes, propice aux excès financiers, une normalisation de la politique monétaire paraissait, dans tous les cas, souhaitable afin de revenir sur des référentiels de taux plus conformes à la réalité inflationniste et de mettre un terme à l’aberration des taux d’intérêt nominaux négatifs.
Le seul reproche que l’on peut adresser à la Banque centrale européenne est d’avoir hissé les taux d’intérêt en territoire restrictif à vive allure, un durcissement monétaire trop brutal et indigeste pour une économie européenne déjà éprouvée par deux chocs massifs. Avec une inflation sur la pente descendante et une croissance anémiée, elle devrait sans plus attendre rectifier le tir en assouplissant sa politique, sauf à vouloir infliger aux économies de la zone des souffrances inutiles et évitables au nom de l’orthodoxie monétaire.
A lire aussi : Les gestions entrevoient une divergence entre les Etats-Unis et l'Europe sur les taux
Un évènement L’AGEFI
TECH ET DIRECTIONS FINANCIERES
Plus d'articles du même thème
-

Kevin Warsh a plutôt rassuré les marchés
Le nouveau président de la Fed n’a pas déçu les attentes d’une hausse de taux après son revirement «restrictif» de Jackson Hole. De quoi renforcer sa crédibilité malgré les tweets toujours contradictoires de Donald Trump. Les autres membres du FOMC affichent encore pour la suite une certaine prudence, qui devrait quand même les amener à une hausse de taux supplémentaire jusqu’à 4,25%. -

La Banque d’Angleterre se refuse à augmenter son taux directeur trop tôt
L'inflation a bien augmenté mais ses effets restent contenus en raison des taux de crédit plus élevés et d'un marché du travail morose. La banque centrale préfère attendre encore un peu, plutôt que de risquer d'affaiblir la croissance. -

L’inflation accélère à 3,1% en août au Royaume-Uni
Les prix de l’énergie continuent de tirer l’indice des prix à la consommation, mais l’inflation de base, hors énergie, reste stable à 2,6 %, poussant au maintien, demain, du taux directeur de la Banque d’Angleterre à 3,75%.
ETF à la Une

La majorité des investisseurs professionnels sont prêts à basculer leurs encours vers des ETF actifs
Selon une étude de MSCI, les fonds traditionnels non cotés sont sur la sellette face à la montée en puissance des ETF actifs. Mais changer de véhicule ne veut pas nécessairement dire changer de gestionnaire.
Les plus lus
- Axa place la conquête au coeur de son nouveau plan stratégique
- La nouvelle direction de Sanofi va devoir sortir du marasme la R&D du groupe
- La Société Générale mise sur une meilleure éducation financière des femmes
- La coûteuse ardoise de la frilosité des épargnants français
- Axa veut passer à l’échelle dans l’IA
Contenu de nos partenaires


A lire sur ...

-

Effort de 54 milliards, fiscalité, coupes… Les annonces chocs de Sébastien Lecornu sur le budget 2027
Dans une interview au « Figaro », le Premier ministre a présenté les premiers arbitrages de son budget qui prévoit un effort de 54 milliards d’euros -
 En ordre dispersé
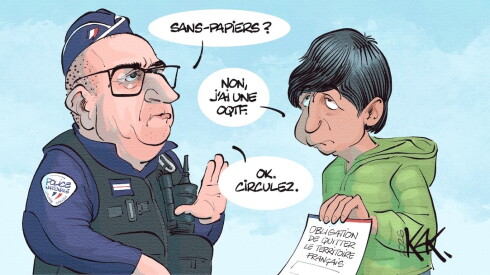
Immigration illégale : l'Europe embraye, la France patine
Cinq pays européens veulent créer au plus vite des « hubs de retour » pour éloigner les migrants déboutés. La France refuse de suivre le mouvement alors qu'un nouveau rapport vient étriller la situation « hors de contrôle » de l'immigration illégale -
 Fumerolles
Incendies : au Porge, Marine Le Pen sans réponse face à la colère des sinistrés
Un mois et demi après les incendies ravageurs, la candidate du Rassemblement national est venue écouter victimes et acteurs locaux, sans jamais apporter de solutions


