


- Paiement
- Tribune
Finance agentique: avec Arc et Pontes, les robots payeront-ils en euro ?
Sur le réseau de l’entreprise Cloudflare, par lequel transite environ un cinquième du trafic Internet, les requêtes émises par des machines ont dépassé celles des humains au printemps 2026. Les agents logiciels ne dominent pas encore les flux de paiement, mais ils apprennent vite. Le dernier maillon humain de la chaîne de paiement, la décision de dépense au cas par cas, disparaît. Il reste à savoir en quelle monnaie : euro ou dollar ?
Spécialiste de la conformité et des risques numériques, Engie Energy Solutions

Le 16 septembre, Circle a ouvert au public Arc, sa blockchain dont les frais de transaction se paient en dollars numériques (USDC), en continu. Cinq jours plus tard, le 21 septembre, l’Eurosystème a lancé Pontes, son dispositif de règlement en monnaie de banque centrale. Treize établissements, dont la Société Générale, sont déjà connectés.
Circle présente Arc comme un réseau bâti pour les marchés financiers, les mouvements de fonds en temps réel et « l’activité économique agentique ». BlackRock, Visa, Mastercard, ICE et la DTCC figurent parmi ses validateurs fondateurs. Le mainnet a démarré avec plus de cent institutions. Société Générale, également connectée à Pontes, figure dans l'écosystème sans être validateur fondateur. Circle y intègre son « Agent Stack », qui permet de donner à un agent un portefeuille et le droit de dépenser.
Pontes propose une approche différente. La solution de l’Eurosystème relie les blockchains utilisées par les banques et bourses aux services TARGET de paiement interbancaire de la zone euro. L’objectif est que le paiement d’une transaction se dénoue en monnaie de banque centrale. La première version reste tributaire des horaires de TARGET. L’Eurosystème prévoit d'étendre la disponibilité à 22,5 heures par jour ouvré, puis d’offrir un service en continu à l’horizon mi-2028. Le jour du lancement, la BCE a annoncé des travaux préparatoires pour investir une partie de ses fonds propres dans des titres tokenisés réglés sur cette infrastructure .
A lire aussi : La BCE donne le coup d'envoi de l'euro numérique de gros
La finance agentique : quels risques ?
Une petite révolution dans la fluidité et la rapidité des opérations financières se joue sous nos yeux. Le déploiement de la finance agentique a levé trois verrous en moins de deux ans : la monnaie de règlement, le moyen de paiement et l’autorisation. Ces avancées, nécessaires, n’en comportent pas moins des risques concrets.
Ainsi, la monnaie disponible devient vite la monnaie par défaut. Or, il faudra 21 mois pour que Pontes offre une disponibilité comparable à celle d’Arc. D’ici là, un agent qui ne peut attendre empruntera un autre rail de règlement. Circle affirme que l’USDC représente déjà 98,8 % du volume des transactions pilotées par des agents. Un agent ne choisit pas sa devise par patriotisme, mais par disponibilité. Répété des millions de fois, ce réflexe technique devient un choix monétaire.
Pour une entreprise européenne, le risque est qu’une part croissante de ses achats de capacité de calcul, de ses abonnements et, demain, de ses paiements fournisseurs automatisés se dénoue dans l'écosystème dollar, avec des coûts de conversion et une dépendance accrue à des infrastructures contrôlées hors d’Europe. Dans une tribune publiée le jour du lancement de Pontes dans The Economist, Piero Cipollone met en garde contre le risque d’écosystèmes fermés et plaide pour des normes partagées entre plateformes. Sans nommer Arc, la description lui va comme un gant. Le réseau de Circle repose sur un cercle restreint de validateurs et un périmètre de gouvernance défini.
Autre problématique, le moyen de paiement s’ouvre désormais sans validation humaine. Le protocole x402, le standard de paiement ouvert qui permet aux agents IA et aux services web de payer de manière autonome des services numériques, permet de régler une requête web directement en stablecoin. Les volumes restent modestes (8,87 millions de paiements pour 940.000 dollars seulement en mai 2026), mais les requêtes automatisées sur les pages web ont dépassé celles des humains sur le réseau de Cloudflare. Quand les flottes d’agents réagissent en millisecondes aux mêmes signaux, une panne se propage à la vitesse du réseau. Mastercard alerte sur le risque que des modèles similaires partagent les mêmes failles.
L’autorisation, enfin, se donne aux agents via des mandats signés (protocole AP2 de Google). Un mandat prouve à un commerçant qu’un humain a cliqué, pas qu’il a compris. Deutsche Börse pointe le risque d’une supervision de façade, où le contrôle humain se réduit à valider ce que la machine propose. Un dilemme que la finance découvre alors que d’autres secteurs très encadrés, comme l’aviation ou le nucléaire, le documentent depuis longtemps.
Arc assume la vitesse, Pontes choisit le rythme
Face à ces risques, les deux infrastructures incarnent deux paris opposés. Arc assume la vitesse continue et laisse aux utilisateurs le soin d’encadrer leurs agents. Pontes fait le pari inverse : une fenêtre de règlement, qui se referme, fonctionne comme un coupe-circuit. Les marchés actions en connaissent l’usage depuis le krach de 1987 et ses ventes automatisées en cascade. Sarah Breeden, sous-gouverneure de la Banque d’Angleterre, appelait fin juin à examiner des « boutons d’arrêt » capables de stopper les échanges en cas de défaillance d’un modèle.
Fait notable, l’industrie ne dit pas autre chose dans ses plus de cent vingt réponses à la consultation sur l’adoption responsable de l’intelligence artificielle du Conseil de stabilité financière (FSB). Visa, pourtant validateur fondateur d’Arc, recommande de procéder par pilotes et déploiements limités. L’Eurosystème suit cette logique : la monnaie de banque centrale d’abord, les cas d’usage ensuite, à commencer par les premières émissions du projet Pythagore attendues d’ici fin 2026. Cette voie offre à la finance agentique un cadre où la défaillance d’un agent reste un incident, et non un événement de marché.
Encore faut-il tenir jusqu’à mi-2028. Que les stablecoins en euro conformes à MiCA gagnent en liquidité sur les réseaux mondiaux, et que les infrastructures auxquelles les banques européennes se connectent offrent des garanties de gouvernance et de résilience comparables à celles imposées en Europe.
Le 16 septembre, Arc a ouvert en continu ses portes aux machines, avec des frais payés en USDC. Cinq jours plus tard, l’Europe a ouvert les siennes aux fenêtres opérationnelles de TARGET. Le pari européen n’est pas de courir le plus vite, mais de prouver qu’une finance robotisée a besoin de rythme autant que de vitesse.
Dans sa tribune, Cipollone défend l’idée que l’histoire de la finance numérique, souvent présentée comme une tentative d'échapper à la monnaie publique, aura peut-être été une recherche d’une meilleure manière de l’utiliser. Or les agents ne sélectionnent pas une monnaie, ils appellent une interface. Leur routine se fixera transaction après transaction, dans des fichiers de configuration. Tant que la monnaie de banque centrale tokenisée ne sera pas disponible en continu sur les registres où circulent les actifs, elle n’offrira pas la même disponibilité que les infrastructures privées. Les volumes agentiques sont encore dérisoires. C’est exactement pour cela que la question se tranche maintenant. Une valeur par défaut qui fonctionne devient difficile à déloger.
Un évènement L’AGEFI
FORUM IMMOBILIER & FINANCE
Plus d'articles du même thème
-

La génération Z se fait une place sur le marché de l'art international
Les collectionneurs nés entre 1997 et 2012 déclarent consacrer des montants plus importants à l'art que toutes les générations précédentes. -

Samsung prévoit un profit historique de 72 milliards d'euros sur un trimestre
Le géant coréen continue d'afficher des résultats record mais les investisseurs s'interrogent sur la pérennité de cette croissance explosive. -

La folie IA pousse l'ingénierie financière dans ses retranchements
SpaceX bat un nouveau record avec un financement de 40 milliards auprès d’Apollo et d’investisseurs pour l’achat de puces Nvidia. Face aux besoins massifs d’investissement, la finance met toute sa créativité au service des emprunteurs.
Sujets d'actualité
Tous les sujetsETF à la Une

Le marché européen des ETF engrange 127 milliards d’euros au troisième trimestre 2026
La collecte est en hausse de 13%, toujours portée par les actions mondiales et américaines mais aussi par le retour des investisseurs sur les actions européennes. Un dynamisme qui profite essentiellement à BlackRock, Vanguard et Amundi.
Les plus lus
Contenu de nos partenaires


A lire sur ...

-

Guillaume Kasbarian : « Ces amendements sur les retraites alimentent la guerre générationnelle »
Le député macroniste défend les mesures budgétaires qui augmentent l’effort demandé aux retraités dans la réduction du déficit public de la France. -

Budget : vers un sérieux coup de rabot au crédit d’impôt pour les services à la personne ?
La commission des finances a voté l'amendement d'une députée socialiste proposant de réduire le taux du CISAP pour les prestations dites de « confort », qui englobent l'entretien du logement, le jardinage et les travaux ménagers -
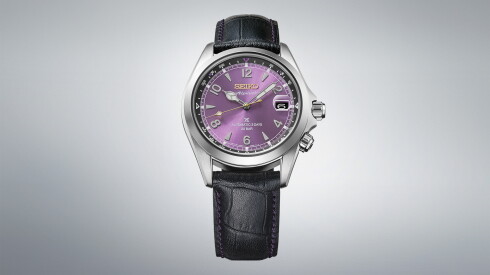 Montres
Le maître des horloges sur son 145
Née il y a 145 ans dans une petite boutique d'horloges de Kyobashi, la Maison japonaise fête son anniversaire avec six éditions limitées teintées de violet Edo, la couleur fétiche de l'ancienne Tokyo.


