


Et si les contrats vie méritaient mieux que la déprime ?
L'édito de Benoit Baron, rédacteur en chef de l’Agefi Actifs.

Comment se détourner des fonds en euros à l’heure où les marchés vacillent ? C’est la question que doivent se poser de nombreux particuliers en voyant toutes les Places financières s’éroder comme une dune face à la tempête depuis l’été dernier et, plus significativement encore, depuis le début de l’année. Mais sur le fond, faut-il ruminer à ce point lorsque, avec un peu de sagesse et de recul, ni le support sécuritaire, ni l’actif risqué ne méritent l’excès d’honneur, pas plus que l’indignité ?
Du côté des valeurs boursières, attaquées de toutes parts et notamment sur le front bancaire, au point que le CAC 40 a franchi le seuil des 4.000 points pour la première fois depuis octobre 2014, faut-il vraiment s’alarmer ? Tout d’abord, les raisons sont bien cernées, résumées avec justesse dans la dernière analyse d’Amundi Asset Management : elle note « des anticipations de croissance encore trop optimistes et des craintes sans doute excessives à moyen terme (elles ne justifient pas une capitulation complète), mais bien présentes à court terme : la peur d’une récession aux Etats-Unis, les risques que fait peser le contre-choc pétrolier (sur des pays, sur des entreprises et sur des banques), des doutes sur la capacité de la Chine à maîtriser la situation, et enfin l’incapacité des banques centrales à rassurer… » De quoi provoquer le stress des investisseurs, trop souvent ébranlés depuis une dizaine d’années, mais aussi et par là-même, engendrer des sur-réactions et un effet boule de neige dont on peut raisonnablement espérer qu’ils ne sauraient durer.
Face à cette donne avec laquelle doivent composer les unités de compte, on se doit d’introspecter l’assurance vie dans sa version non liée aux aléas boursiers. Autrement dit les taux de rendement des fonds en euros offerts en 2015 par les acteurs de l’assurance (lire notre enquête en pp. 7 à 11). Selon le panorama observé surtout depuis janvier, on constate la poursuite du recul de la rentabilité, régulière depuis plus de dix ans. Mais au bout du compte, à 2,3 % en moyenne et compte tenu d’une inflation quasi nulle, leur rendement réel s’affiche parmi les plus élevés observés sur cette période. Pour une enveloppe, qui plus est garantie et liquide, il n’y a pas vraiment de quoi se plaindre. Il reste que les conditions de leur rémunération ne sauraient s’améliorer à terme et qu’il faudra composer entre un cocon douillet et un certain goût de l’aventure. Ce que pourrait offrir le contrat Eurocroissance s’il n’était englué dans un maelström réglementaire risquant au bout
du bout de décourager tous les acteurs.
Un évènement L’AGEFI
AM TECH DAY
Plus d'articles du même thème
-

Les sénateurs musclent la couverture des catastrophes naturelles par de nouvelles dispositions
La commission des finances du Sénat adopte une version modifiée de la proposition de loi du député Fabrice Barusseau visant à reconnaître une politique nationale d'adaptation au changement climatique et à adapter les mécanismes d'assurance. Une revalorisation de la surprime catastrophes naturelles automatique et régulière est entre autres actée. -

Le plan européen NGEU arrive à son terme
Bruxelles conclura d’ici à fin décembre les versements de la Facilité pour la reprise et la résilience, pour un total de 573 milliards d’euros injectés sous forme de subventions et de prêts dans l’économie de l’Union européenne (UE) depuis 2021. Les Etats membres avaient jusqu’à fin septembre pour faire leurs dernières demandes. -
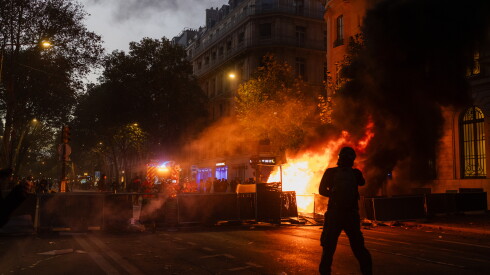
Banquiers et assureurs activent les mesures d’urgence post-mouvements sociaux
Alors que la mobilisation nationale contre la vie chère organisée samedi 17 octobre serait accompagnée de 3.000 dégradations de commerces de proximité dans toute la France, banquiers et assureurs ont été pressés par le ministre du Commerce d’enclencher des plans d’aide d’urgence.
Sujets d'actualité
Tous les sujetsETF à la Une

VanEck a collecté plus de 13 milliards de dollars depuis le début de l’année pour sa gamme d’ETF Ucits
Le gestionnaire d’actifs américain a notamment attiré 6,7 milliards de dollars avec ses ETF thématiques.
Les plus lus
- La grande illusion du conseil indépendant
- Benoît Renaud (Unofi) « Les clients des notaires n’ont jamais été autant demandeurs d’analyses patrimoniales »
- Les investisseurs anticipent une nouvelle saison de résultats exceptionnelle
- AllianzGI domine la collecte des fonds français au troisième trimestre
- Les régulateurs alertent sur la standardisation du conseil en épargne
Contenu de nos partenaires


A lire sur ...

-

Violences du 17 octobre : « L’ultragauche a allumé l’incendie, les jeunes des banlieues ont pris le relais »
Depuis les violences du 17 octobre, Emmanuel Macron, Sébastien Lecornu et Laurent Nuñez pointent la responsabilité de « groupuscules d'ultragauche ». Mais que recouvre vraiment ce terme ? -

« Une convergence entre l‘extrême gauche et les racailles »: Bruno Retailleau fait le lien entre l’immigration et les violences du 17 octobre
« Il y a un lien entre une immigration massive qui crée des désordres sécuritaires et ce qui s’est passé dimanche. Oui, je le dis et je l’affirme », a martelé lundi Bruno Retailleau lors d’une conférence de presse sur le thème « rétablir l’ordre », convoquée au lendemain d’un week-end de violences urbaines. « Ce qui s’est passé hier, c’est une convergence entre l‘extrême gauche et les racailles, les délinquants venant de banlieue », a-t-il ajouté, en assurant se baser sur « les remontées d’interpellations ». -
 Calvaire
Emmanuel Macron : comment tenir six mois ?
Privé de majorité, de moyens financiers, confronté à plusieurs crises graves, comment Emmanuel Macron peut-il présider les six mois qui le séparent de l'élection présidentielle ?


