


2023 sera-t-elle l’année de l’inflexion ?
L’année 2022 aura marqué le pire millésime depuis la crise financière de 2008. Phénomène très rare, les marchés actions et obligataires ont respectivement clôturé largement dans le rouge.
Raphaël Thuin, directeur des capital markets strategies chez Tikehau Capital

Le changement de régime sur les marchés financiers pourrait avoir des répercussions à long terme et entraîner de la volatilité et de la dispersion, facteurs de fortes dislocations de marché. Etre sélectif l’emportera sur l’allocation. Il semble encore prématuré d’évoquer un rebond durable. Les principaux facteurs d’un point d’inflexion ne sont pas encore réunis : dépréciation des valorisations, indicateurs macroéconomiques proches d’un point bas et stabilisation des taux. En attendant d’adopter un positionnement plus offensif, patience et prudence seront les maîtresmots.
Une croissance plus faible mais plus durable
Dans cet environnement inflationniste et de hausse de taux d’intérêt, la valeur relative entre les actifs risqués a évolué. Les sociétés dites de «qualité» sont à privilégier. Elles ont historiquement fait preuve de résilience en période de stress de marché, grâce à des fondamentaux solides et une trajectoire opérationnelle souvent moins sensible aux cycles. Sur le plan obligataire, il est préférable, dans un contexte de risque de récession important, de financer des émetteurs sur des horizons plus courts et dont la structure de liquidités et la capacité de remboursement sont meilleures. Les émetteurs investment grade présentent des profils intéressants : la hausse des taux d’intérêt en 2022 a fait passer leur rendement en territoire positif, ilss’affichent désormais au plus haut de ces dix dernières années. D’un point de vue sectoriel, les tendances fondamentales du secteur bancaire européen restent positives et résilientes. Les subordonnées financières offrent des opportunités intéressantes, avec des valorisations particulièrement attractives notamment sur les Additional Tier 1 (AT1). Au niveau géographique, le réajustement des valorisations a été proportionnellement plus marqué sur les actifs européens qu’américains. Sur les marchés actions, les multiples de valorisation américains apparaissent largement au-dessus de leur médiane sur les vingt dernières années. En Europe, les niveaux de P/E sont particulièrement bas. Le travail fondamental restera clé des deux côtés de l’Atlantique.
Nous entrons dans une phase de croissance plus faible mais plus durable, et nous restons optimistes. La dispersion des rendements des actifs financiers favorise une sélection de valeurs disciplinée et basée sur une recherche fondamentale approfondie, tant sur le plan financier qu’extra-financier.
Un évènement L’AGEFI
TECH ET DIRECTIONS FINANCIERES
Plus d'articles du même thème
-

L’amélioration des comportements de paiement demande confirmation
Altares souligne que la France se distingue favorablement au premier semestre 2026 dans le panorama européen. Avec comme potentielle explication celle d'une discipline plus vertueuse sur le sujet en raison de la mise en place de la réforme de la facturation électronique. -
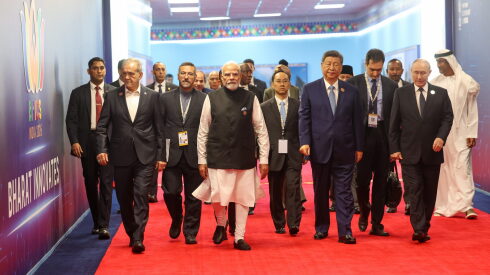
Le 18e sommet des Brics marque l'approfondissement des travaux communs
Si aucune grande annonce n'a rythmé le sommet de New Delhi, les membres des Brics mettent en scène une volonté de coopération plus étroite sur des sujets multiples, dessinant la construction à long terme d’un groupement de pays liés entre eux par un mode de fonctionnement alternatif. -

La crise de croissance de l'IA fait douter les marchés
Les appels, étonnants, à un ralentissement du développement des modèles d’IA avancée par Anthropic, SpaceX et OpenAI, qui a par ailleurs reporté son introduction en Bourse, provoquent de nouvelles turbulences sur les marchés. Ces derniers continuent de s’interroger sur la monétisation et la rentabilité de ces technologies.
Sujets d'actualité
Tous les sujetsETF à la Une

Les ETF européens approchent des 4.000 milliards de dollars d’encours
Ces chiffres calculés à fin août par ETFGI indiquent que le marché a déjà réalisé 96 % de la collecte record de toute l'année 2025, alors qu'il reste quatre mois.
Les plus lus
Contenu de nos partenaires


A lire sur ...

-
 Pot de fleur
Pourquoi l'armée égyptienne ne réagit pas à la menace houthie sur le canal de Suez
Les Houthis, après leurs récentes avancées, ont plus que jamais la possibilité de perturber le trafic du canal de Suez, qui est une source majeure de revenus pour l'Egypte -
 Vertige
« On va dans le mur » : la France dans la tenaille des taux d’intérêt
L’ensemble des taux d’intérêt mondiaux grimpe depuis des mois. Mais ceux de la France plus vite encore, résultat de la méfiance qu’elle inspire aujourd’hui sur les marchés -
 Edito
Dette française : la spirale fatale des marchés
La vitesse à laquelle dérapent les taux infligés à la France est le signe que nos prêteurs sont en train de perdre patience envers un pays qui ne respecte jamais ses engagements et qui entre dans l’inconnu d’une campagne présidentielle aux forts relents d’irrationnel


