


Les détenteurs d’obligations ont l’avantage sur les actionnaires
Les entreprises coupent leurs dividendes, mais continuent de payer leurs coupons obligataires, sauf défaut.
Xavier Diaz

Les tensions diplomatiques entre les Etats-Unis et la Chine, cette fois au sujet de l’origine de la pandémie de coronavirus, ont eu raison de l’enthousiasme des marchés actions. Après leur rebond spectaculaire en avril, ils ont débuté mai dans le rouge. De nombreux spécialistes s’alarment du rapide rebond des actions, estimant les niveaux de valorisation non soutenables, à moins d’une reprise rapide de l’économie, et craignent une nouvelle correction. Soutenues par la réaction rapide des banques centrales, les actions ont effacé en avril une partie des pertes de mars, ignorant à la fois les publications de résultats trimestriels, l’impossibilité pour la plupart des entreprises d’établir des prévisions et la suppression du dividende par de nombreuses entreprises.
En Europe, 160 groupes composant l’indice Stoxx 600 ont déjà annoncé l’arrêt de leur dividende, dont nombre d’eux dans le secteur bancaire et celui des biens d’équipements. Et cela devrait encore augmenter, selon JPMorgan. «Les dividendes suivent fidèlement la trajectoire des bénéfices», explique Mislav Matejka qui anticipe une baisse de 30% des bénéfices en Europe cette année (-18% pour le consensus). Le stratégiste de JPMorgan rappelle que les dividendes avaient chuté de 40% en 2009.
Les entreprises décident de couper leur dividende pour préserver leur trésorerie et leurs résultats en attendant des jours meilleurs ou parce qu’elles y sont contraintes après avoir réclamé une aide publique (prêt garanti, dispositif de chômage partiel…). «L’aide massive des Etats devrait éviter une envolée des taux de défaut malgré la sévérité de la récession, mais cela crée une asymétrie favorable aux détenteurs d’obligations par rapport aux actionnaires», juge Emmanuel Cau, stratégiste actions chez Barclays. De fait, ces sociétés (principalement dans les secteurs les plus affectés) vont se retrouver plus endettées, ce qui affectera la génération de cash-flows et donc leur capacité à payer un dividende.
Le détenteur d’obligations d’entreprises va lui continuer à percevoir les intérêts qui lui sont dus, avec un rendement moyen de 1,9% dans l’investment grade (3,8% pour les actions, mais ce chiffre est très hypothétique). Les entreprises ne peuvent arrêter de payer les coupons de leurs obligations contrairement aux dividendes. Sauf en cas de défaut. Pour éviter ce risque, les opérateurs privilégient les entreprises aux bilans solides. Une recherche de la qualité que les investisseurs partagent sur les marchés crédit et actions.
Un évènement L’AGEFI
TECH ET DIRECTIONS FINANCIERES
Plus d'articles du même thème
-

Les Treasuries ont perdu la moitié de leur valeur depuis 2020
Les échéances longues des bons du Trésor américain ont chuté de 52% depuis leur plus haut de 2020, dans un contexte de normalisation des taux. Alors que le taux 10 ans est revenu à 5%, certains s’interrogent sur l’opportunité de reprendre de la duration. -

La hausse des taux longs ne se résume plus à la prime de terme
Le graphique ci-dessous décompose le taux américain à 10 ans entre taux réel, anticipations d’inflation et prime de terme. La remontée des rendements depuis 2020 résulte de plusieurs dynamiques successives. En 2021, le soutien budgétaire et les contraintes d’offre ravivent les anticipations d’inflation. -

Les actions de style croissance souffrent de la remontée des taux longs
Les actions de style croissance, tout comme celles dans la catégorie des petites capitalisations, sont particulièrement sensibles au contexte de tension sur les taux longs.
ETF à la Une

La majorité des investisseurs professionnels sont prêts à basculer leurs encours vers des ETF actifs
Selon une étude de MSCI, les fonds traditionnels non cotés sont sur la sellette face à la montée en puissance des ETF actifs. Mais changer de véhicule ne veut pas nécessairement dire changer de gestionnaire.
Les plus lus
- Axa place la conquête au coeur de son nouveau plan stratégique
- La nouvelle direction de Sanofi va devoir sortir du marasme la R&D du groupe
- La Société Générale mise sur une meilleure éducation financière des femmes
- La coûteuse ardoise de la frilosité des épargnants français
- Axa veut passer à l’échelle dans l’IA
Contenu de nos partenaires


A lire sur ...

-

Effort de 54 milliards, fiscalité, coupes… Les annonces chocs de Sébastien Lecornu sur le budget 2027
Dans une interview au « Figaro », le Premier ministre a présenté les premiers arbitrages de son budget qui prévoit un effort de 54 milliards d’euros -
 En ordre dispersé
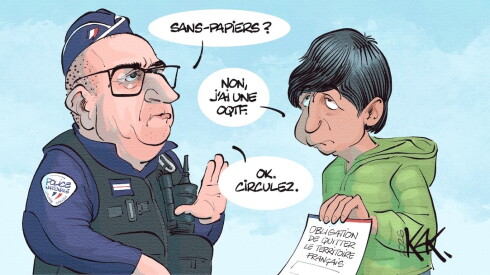
Immigration illégale : l'Europe embraye, la France patine
Cinq pays européens veulent créer au plus vite des « hubs de retour » pour éloigner les migrants déboutés. La France refuse de suivre le mouvement alors qu'un nouveau rapport vient étriller la situation « hors de contrôle » de l'immigration illégale -
 Fumerolles
Incendies : au Porge, Marine Le Pen sans réponse face à la colère des sinistrés
Un mois et demi après les incendies ravageurs, la candidate du Rassemblement national est venue écouter victimes et acteurs locaux, sans jamais apporter de solutions


