


Les assureurs vie se préparent au nouveau cycle de taux élevés
La hausse des taux est une bonne nouvelle pour leur solvabilité à condition qu’ils ne subissent pas de sorties massives.

Les assureurs vie pourraient bien tirer leur épingle du jeu parmi les gagnants de la remontée des taux. «En tant qu’investisseur institutionnel, je vois la situation actuelle plutôt comme une opportunité», décrivait Jean-Sébastien Lyonnaz, directeur actifs, trésorerie et financement d’Aesio Mutuelle au Cercles de L’Agefi à Lyon le 16 juin. Les fonds euros, qui sont composés de presque 80% d’obligations et qui représentent encore environ 80% des 1.847 milliards d’euros d’encours des placements en assurance vie à fin avril 2022, peuvent désormais investir sur des obligations mieux rémunérées. A l’image de l’OAT française à 10 ans qui est passée de 0,35% début mars 2022 à 2,20% en fin de semaine dernière. En 2021, la rémunération moyenne des fonds euros atteignait 1,30%, selon France Assureurs.
«La hausse des taux est un fait dans un premier temps très positif pour faire remonter les ratios de solvabilité», abonde Guillaume Pierron, directeur général adjoint chez Groupama Gan Vie. Sous la directive européenne Solvabilité 2, qui encadre le régime prudentiel des assureurs, l’évolution des taux affecte d’abord l’actif en diminuant la valeur des placements à revenu fixe dans le cadre d’une hausse des taux, comme les obligations. Mais aussi le passif, constitué en grande partie des provisions techniques de l’assureur, dont la valeur, actualisée à des taux plus importants, diminue. Toutefois, l’écart de duration est négatif pour les assureurs vie: en France par exemple, la duration moyenne des passifs est de 11,8 ans contre 6,3 ans pour les actifs, selon une étude de 2019 de l’Eiopa.
Risque de rachats et moins-values latentes
«Pour les assureurs dont l'écart de duration est négatif, en cas d’augmentation des taux d’intérêt, la diminution de la valeur de marché des actifs est plus que compensée par la diminution des provisions techniques, qui améliorent l’excédent des actifs par rapport aux passifs, ce qui améliore à son tour le capital disponible», jugent les analystes de Natixis dans une note. «Nous venons de recommencer à acheter des emprunts d’Etat sur l’obligataire avec la hausse des taux. Avoir du 3% sur certains Etats européens et sur des durations pas forcément très longues, ça nous va bien», illustrait aux Cercles de L’Agefi Jérémie Garrot, directeur général adjoint de L’Auxiliaire.
«Attention toutefois que la bonne nouvelle de la conséquence de la remontée des taux sur les passifs ne soit pas contrebalancée par différents aspects», tempère Norbert Gautron, président de Galea. Trois éléments, liés à la concurrence de supports plus rémunérateurs comme les livrets réglementés, sont particulièrement pointés du doigt : un risque de rachat, une situation dans laquelle les assurés rachèteraient leur contrat en masse pour délaisser l’assurance vie, une attente de revalorisation des prestations par les assurés et un risque d’arbitrage dans lequel les assurés partiraient sur d’autres supports. «Le sujet m’inquiète», interpelle le président de Facts & Figures Cyrille Chartier-Kastler qui craint le risque systémique lié aux moins-values latentes sur la poche obligataire actuelle en cas de mouvement de panique de rachat. Selon l’ACPR, ces rachats, qui devraient donc augmenter, ont atteint 68,1 milliards d’euros en 2021, soit un niveau «bas» et proche de la moyenne de long terme entre 2011 et 2019 (68,6 milliards d’euros).
Prudence
«Ce qui fait racheter les clients, ce n’est pas la moindre performance, mais l’incertitude sur la capacité à récupérer son argent. La moindre performance va jouer sur les flux, oui, mais pas sur le stock», veut croire Guillaume Pierron, rappelant la garantie en capital des fonds en euro. «De plus, les assureurs se sont engagés dans une évolution de leur offre dans des dimensions qui peuvent permettre de capter les opportunités liées à cette remontée des taux», analyse le dirigeant. D’autant que les actifs alternatifs pour les épargnants restent peu attirants : «Les pénalités de rachats, liées à la fiscalité des contrats d’assurance-vie de moins de huit ans, dissuadent les épargnants de racheter leurs contrats d’assurance-vie», rajoute l’ACPR.
Les assureurs jouent toutefois la prudence. Les analystes de Natixis rappellent le résultat des derniers stress tests menés par l’autorité européenne (Eiopa) sous un scénario défavorable avec beaucoup de rachats : «les liquidités ne seront pas suffisantes pour compenser les sorties nettes massives» mais ces sorties pourraient «être couvertes par la vente d’actifs liquides détenus par les assureurs». Coté opérationnel, ils devront aussi se lancer dans le défi de l’adaptation de l’offre :«Nous devons être vigilants sur le pilotage de nos flux et effectuer un véritable travail de communication auprès des clients pour diriger vers les produits qui permettent de valoriser cette remontée des taux», reconnaît Guillaume Pierron, chez Groupama.
Un évènement L’AGEFI
TECH ET DIRECTIONS FINANCIERES
Plus d'articles du même thème
-

L’amélioration des comportements de paiement demande confirmation
Altares souligne que la France se distingue favorablement au premier semestre 2026 dans le panorama européen. Avec comme potentielle explication celle d'une discipline plus vertueuse sur le sujet en raison de la mise en place de la réforme de la facturation électronique. -
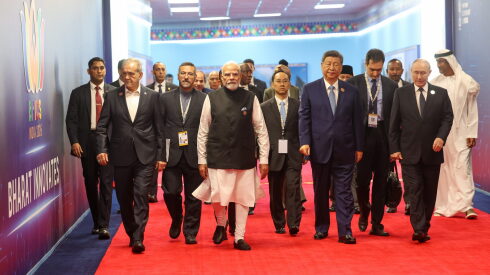
Le 18e sommet des Brics marque l'approfondissement des travaux communs
Si aucune grande annonce n'a rythmé le sommet de New Delhi, les membres des Brics mettent en scène une volonté de coopération plus étroite sur des sujets multiples, dessinant la construction à long terme d’un groupement de pays liés entre eux par un mode de fonctionnement alternatif. -

La crise de croissance de l'IA fait douter les marchés
Les appels, étonnants, à un ralentissement du développement des modèles d’IA avancée par Anthropic, SpaceX et OpenAI, qui a par ailleurs reporté son introduction en Bourse, provoquent de nouvelles turbulences sur les marchés. Ces derniers continuent de s’interroger sur la monétisation et la rentabilité de ces technologies.
ETF à la Une

Les ETF européens approchent des 4.000 milliards de dollars d’encours
Ces chiffres calculés à fin août par ETFGI indiquent que le marché a déjà réalisé 96 % de la collecte record de toute l'année 2025, alors qu'il reste quatre mois.
Les plus lus
- Combien coûterait aux banques une hausse du plafond du Livret A
- Les investisseurs actions et crédit se protègent contre le risque politique français
- Avec le Livret A, Trade Republic et Axa Banque se partagent les données et les responsabilités
- Apple dévoile l'iPhone Duo, son premier smartphone pliable
- La BCE attise la flambée des taux
Contenu de nos partenaires


A lire sur ...

-
 Pot de fleur
Pourquoi l'armée égyptienne ne réagit pas à la menace houthie sur le canal de Suez
Les Houthis, après leurs récentes avancées, ont plus que jamais la possibilité de perturber le trafic du canal de Suez, qui est une source majeure de revenus pour l'Egypte -
 Vertige
« On va dans le mur » : la France dans la tenaille des taux d’intérêt
L’ensemble des taux d’intérêt mondiaux grimpe depuis des mois. Mais ceux de la France plus vite encore, résultat de la méfiance qu’elle inspire aujourd’hui sur les marchés -
 Edito
Dette française : la spirale fatale des marchés
La vitesse à laquelle dérapent les taux infligés à la France est le signe que nos prêteurs sont en train de perdre patience envers un pays qui ne respecte jamais ses engagements et qui entre dans l’inconnu d’une campagne présidentielle aux forts relents d’irrationnel


