


L’alternative aux fonds en euros existe
Guillaume Piard, cofondateur de Nalo

Guillaume Piard, cofondateur de Nalo
Les rendements des fonds en euros proposés par les sociétés d’assurance-vie ne cessent de baisser. Pour 2017, le taux moyen de ces contrats devrait avoisiner les 1,50 % brut (1,25 % net). Plus que jamais, les investisseurs sont à la recherche d’alternatives. L’époque de gloire des fonds en euros semble définitivement révolue. Ce placement « quasi sans risque », qui rapportait plus de 10 % en 1983 et toujours plus de 4 % en 2007, a vu ses rendements chuter dans le sillon des obligations d’Etat.
En 2015 et 2016, années presque sans inflation en France, les faibles rendements des fonds en euros pouvaient encore rester attractifs. Mais avec le retour d’une inflation aux alentours de 1 % en 2017, la rémunération réelle de ces placements est devenue quasiment nulle. Pour les investisseurs, il est temps de faire évoluer leur stratégie d’investissement en sortant progressivement de ce placement.
Investir par objectifs
Amateurs de placements « sûrs », les Français ont tendance à se tourner vers l’immobilier, ce choix étant motivé par l’idée que « l’immobilier prend de la valeur à long terme » et qu’« il est sécurisant d’investir dans la pierre ». Néanmoins, les variations des prix de l’immobilier sont en partie spéculatives : un bien immobilier n’est pas créateur de richesse. La hausse des prix au cours des dernières décennies a principalement été soutenue par la baisse des taux du crédit immobilier, mais le risque est désormais de subir un effet inverse en cas de remontée des taux.
Pour faire fructifier son épargne à long terme, la meilleure solution reste donc d’investir au sein des entreprises. Cela nécessite naturellement de prendre un peu plus de risques, mais les épargnants doivent bien comprendre qu’il est désormais devenu impossible de bénéficier de placements à la fois réellement rémunérateurs et sans risque. Cette prise de risque peut par ailleurs rester mesurée grâce à une bonne diversification.
Lorsqu’ils investissent sur les marchés financiers, les particuliers sont souvent préoccupés par l’éventualité d’un krach boursier. Il est souvent possible de se prémunir contre un tel scénario. La méthode consiste à « investir par objectifs ». En clair : essayer de définir les horizons auxquels il sera nécessaire de « casser sa tirelire » pour faire face à un événement important : projet immobilier, paiement des études d’un enfant, départ à la retraite...
Un évènement L’AGEFI
AM TECH DAY
Plus d'articles du même thème
-

La rentrée fructueuse de l’assurance vie
Les Français ont placé 15,4 milliards d’euros sur leurs contrats d’assurance vie au mois de septembre, un chiffre en progression de 2% sur un an. La collecte nette est en légère baisse mais reste élevée à 4,1 milliards d’euros sur la période. -

Linxea intègre une gestion pilotée en ETF dans ses contrats d'assurance vie avec Suravenir
Le spécialiste de la distribution en ligne de produits d’épargne choisit Amundi pour cette nouvelle offre qui comprend quatre profils d'allocation et des frais de gestion de 0,99 % sur la part investie en unités de compte. -

Le budget 2027 cible des montages assurantiels marginaux au Luxembourg
Derrière la volonté de juguler l'exode des capitaux vers des enveloppes étrangères et notamment luxembourgeoises, le projet de loi de finances vise en réalité un nombre de contrats limité, pour une recette de quelque cinquante millions d'euros.
Sujets d'actualité
Tous les sujetsETF à la Une

Les gérants allocataires affinent leur utilisation des ETF
Ils sont avant tout à la recherche d’ETF qui se fondent le mieux possible dans leur portefeuille, souligne une étude réalisée par Trackinsight. 70 % des investisseurs professionnels pilotent ainsi activement leur portefeuille d’ETF.
Les plus lus
- Les salariés des caisses régionales du Crédit Agricole obtiennent près de 2,2% d’augmentation
- Le diable se cache dans les détails, Safran l'apprend à ses dépens
- Tégo divorce d'Allianz et AGPM
- Alan joue les trouble-fête avec le méga contrat santé de la Sécu
- La Société Générale poursuit sur sa lancée avec de nouveaux résultats records
Contenu de nos partenaires


A lire sur ...

-
 Patrimoine
Droits de succession : comment optimiser les abattements fiscaux pour vos enfants
Mode d’emploi pour bien utiliser toutes les options existantes, et elles sont nombreuses -
 Vie pro/vie perso
Conseils vitaminés pour changer en mieux à 50 ans
Stéphanie Daudier propose une manière simple d’avancer vers ce que l’on veut devenir. Car oui, la vie pourrait bien (re)commencer à 50 ans… -
 Troisième acte
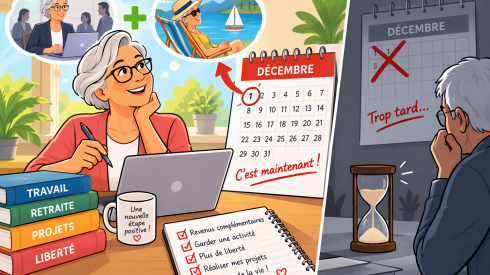
Cumul emploi-retraite : dernier délai le 1er décembre !
Chaque semaine, avec l’Opinion, retrouvez les conseils d’Emmanuel Grimaud, président de Maximis et expert en gestion des fins de carrière pour mieux gérer votre troisième partie de vie professionnelle


