


La Fed va devoir éviter les malentendus
Jerome Powell devrait à nouveau tenir un discours prudent mercredi et calmer les débats sur le «tapering».
Fabrice Anselmi

Comme la Banque centrale européenne (BCE) la semaine dernière, la Réserve fédérale américaine ne devrait rien annoncer de nouveau à l’occasion du premier comité de politique monétaire (FOMC) de l’année, mercredi, mais elle sera tout autant attendue sur sa communication.
Malgré le contexte toujours critique sur le front de la pandémie, la remontée des anticipations d’inflation et des taux longs aux Etats-Unis ainsi que les débats sur un «tapering» (ralentissement des achats d’actifs) ont préoccupé les marchés depuis que les sénatoriales de Géorgie ont donné une certaine marge de manœuvre budgétaire au nouveau président Joe Biden.
«Les marchés semblent convaincus que le prochain mouvement de la Fed sera d’en faire plutôt moins que plus. Mais un changement de régime de la politique monétaire est une étape-clé pour les investisseurs, et les expériences de ‘tapering’ de 2013 et 2018 sont encore dans toutes les mémoires», relativise Franck Dixmier, directeur des investissement obligataires chez Allianz GI.
Prudence pour le premier FOMC de l’ère Biden
«Face au caractère autoréalisateur de scénarios trop optimistes, Jerome Powell va devoir réaliser un véritable numéro d’équilibriste», estime Jean-Louis Mourier, économiste d’Aurel BGC. «Il profitera probablement de cette réunion pour étouffer l’idée que la Fed est sur le point de réduire son ‘quantitative easing’ (QE), confirme Thomas Costerg, économiste US chez Pictet WM. Il dira, pour une fois, que le plan budgétaire adopté fin décembre et celui encore attendu pour les prochains mois ne changent pas la donne sur l’action monétaire.» Une nouveauté, sachant que la transmission de la politique monétaire à l’économie réelle reste mal comprise...
La banque centrale, qui réajuste généralement sa communication en janvier en même temps qu’elle change ses gouverneurs votants (ses présidents de Fed régionales cette année comme tous les cinq ans), ne devrait pas toucher à sa stratégie tournée depuis août vers l’emploi plus que vers l’inflation. Elle pourra encore s’appuyer sur des perspectives moroses sur le marché du travail, et sur des perspectives d’inflation très hypothétiques – malgré un swap 5y5y (5 ans dans 5 ans) proche de 2,3% et un effet de base sur les prix du pétrole qui les matérialisera momentanément après avril. Elle pourra aussi souligner les effets de la pandémie sur l’économie, alors que les mauvaises nouvelles sur le plan des vaccins ont fait chuter les rendements des US Treasuries lundi (de 1,10% à 1,04% pour le 10 ans. Joe Biden pourrait gérer la crise sanitaire autrement que son prédécesseur, même s’il est plutôt resté vague sur ce sujet jusqu’à présent.
«Il n’est même pas certain que le sujet d’une ‘opération twist’ vers les Treasuries à plus long terme - voire celui du contrôle de la courbe (YCC) latent depuis l’été 2020 - soit abordé, poursuit Thomas Costerg. Pour nous, le risque est plutôt de voir la Fed augmenter ses achats de Treasuries : au rythme actuel de 80 milliards de dollars par mois (960 sur l’année), ils couvriraient moins d’un tiers du déficit américain en 2021, contre 71% (sur 3.348) en 2020. Elle attendra cependant un motif, peut-être la baisse de croissance que nous attendons à -0,5% (non annualisée, au lieu de +0,6% pour le consensus) sur le premier trimestre.»
Le consensus anticipe désormais plutôt la réduction du QE pour 2022, et «selon un processus très progressif qui pourrait durer toute l’année», estime Lee Hardman, analyste forex chez MUFG, qui voit donc le dollar encore s’affaiblir cette année. La remontée des taux Fed funds est attendue seulement pour 2023, ou même 2025 pour Pictet WM.
Un évènement L’AGEFI
TECH ET DIRECTIONS FINANCIERES
Plus d'articles du même thème
-

Kevin Warsh a plutôt rassuré les marchés
Le nouveau président de la Fed n’a pas déçu les attentes d’une hausse de taux après son revirement «restrictif» de Jackson Hole. De quoi renforcer sa crédibilité malgré les tweets toujours contradictoires de Donald Trump. Les autres membres du FOMC affichent encore pour la suite une certaine prudence, qui devrait quand même les amener à une hausse de taux supplémentaire jusqu’à 4,25%. -

La Banque d’Angleterre se refuse à augmenter son taux directeur trop tôt
L'inflation a bien augmenté mais ses effets restent contenus en raison des taux de crédit plus élevés et d'un marché du travail morose. La banque centrale préfère attendre encore un peu, plutôt que de risquer d'affaiblir la croissance. -

La Fed sort de l'ambiguïté en remontant ses taux
Le Comité de politique monétaire de la Réserve fédérale américaine a remonté son principal taux directeur de 25 points de base à 4% à l'unanimité. Le porte-parole de la Maison-Blanche a qualifié cette décision de «plutôt regrettable».
ETF à la Une

La majorité des investisseurs professionnels sont prêts à basculer leurs encours vers des ETF actifs
Selon une étude de MSCI, les fonds traditionnels non cotés sont sur la sellette face à la montée en puissance des ETF actifs. Mais changer de véhicule ne veut pas nécessairement dire changer de gestionnaire.
Les plus lus
- Axa place la conquête au coeur de son nouveau plan stratégique
- La nouvelle direction de Sanofi va devoir sortir du marasme la R&D du groupe
- La Société Générale mise sur une meilleure éducation financière des femmes
- La coûteuse ardoise de la frilosité des épargnants français
- Axa veut passer à l’échelle dans l’IA
Contenu de nos partenaires


A lire sur ...

-

Effort de 54 milliards, fiscalité, coupes… Les annonces chocs de Sébastien Lecornu sur le budget 2027
Dans une interview au « Figaro », le Premier ministre a présenté les premiers arbitrages de son budget qui prévoit un effort de 54 milliards d’euros -
 En ordre dispersé
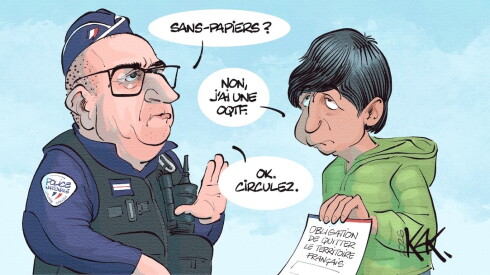
Immigration illégale : l'Europe embraye, la France patine
Cinq pays européens veulent créer au plus vite des « hubs de retour » pour éloigner les migrants déboutés. La France refuse de suivre le mouvement alors qu'un nouveau rapport vient étriller la situation « hors de contrôle » de l'immigration illégale -
 Fumerolles
Incendies : au Porge, Marine Le Pen sans réponse face à la colère des sinistrés
Un mois et demi après les incendies ravageurs, la candidate du Rassemblement national est venue écouter victimes et acteurs locaux, sans jamais apporter de solutions


