


ETF Le rouleau compresseur
Gestion passive
Valérie Riochet

Rien ne semble arrêter la déferlante ETF (exchange traded funds). Depuis janvier, l’industrie mondiale des trackers a rassemblé 320 milliards de dollars de collecte nette. Pour la première fois de son histoire, le marché vient de franchir une nouvelle étape. « Aux Etats-Unis, depuis le 9 octobre, les encours en gestion indicielle actions dépassent ceux des fonds gérés activement en rassemblant 51 % des volumes sous gestion contre 49 %, soit respectivement 4.346 milliards de dollars contre 4.175 milliards, souligne Olivier Paquier, responsable de la distribution des ETF en Europe continentale chez JPMorgan AM. Du jamais vu. Les raisons sont doubles : l’effet de marché se montre favorable, « tout comme les dispositifs fiscaux qui entourent ces produits considérés aussi bien comme supports de préparation à la retraite que comme investissements en vue du financement des études des enfants (College Funds) », relève le responsable de JPMorgan AM. Un produit « tout en un » qui présente l’avantage d’apporter une réponse à la pression toujours plus forte sur les coûts.
En Europe aussi
Si le point de rupture semble acté aux Etats-Unis, l’Europe a elle aussi vécu cette année sa petite révolution copernicienne. Sur les 10 premiers mois, les flux de collecte 2019 ont été très largement orientés vers les marchés obligataires. « D’après les chiffres arrêtés le 17 octobre, les souscriptions sur les ETF de taux ont atteint 44 milliards d’euros contre 14,4 milliards du côté des ETF actions, compare Matthieu Mouly, responsable du pôle client, Lyxor ETF. Par le passé, un tel phénomène a pu être observé en 2016, mais dans des proportions très différentes : les ‘trackers’ de taux rassemblant 22,8 milliards de flux entrants contre 16,7 milliards pour les ETF actions. » Résolument optimiste, Thibaud de Cherisey, responsable EMEA de la distribution d’ETF Invesco, table sur une collecte en produits obligataires qui pèserait d’ici à la fin de l’année entre 65 % et 85 % des souscriptions totales sur ETF, « des proportions en ligne avec la répartition observée chez les investisseurs, notamment français, qui tourne entre 30 % investis en actions et 70 % en obligations ». En ces temps de taux négatifs, chaque point de base compte. Une tendance qui devrait durer. « Les coûts d’intervention sont particulièrement étudiés par les investisseurs, poursuit-il. Depuis la crise, les inventaires des ‘markets makers’ ont été réduits de 35 %. Du coup, le marché est plus difficile à traiter. L’ETF apporte une solution, en ce sens que les parts nouvellement créées s’adossent au marché secondaire, autrement dit aux cessions de portefeuille ou de titres. Dans ce cas, seul le service du ‘brokerage’ est à valoir. » Le tout avec la liquidité du marché primaire.
La réglementation apporte également son eau au moulin. « sous son poids, le marché est en phase de mutation observe Matthieu Mouly. Si l’industrie a été portée dès son lancement, dans les années 2000, par les institutionnels, la directive Mif, en interdisant les rétrocessions au sein des fonds de fonds, a poussé les multigérants à s’orienter vers des fonds d’ETF. La seconde mouture de Mifid amorce un développement B to B to C. On rejoint ici le modèle de la directive RDR (Retail Distribution Review) en Grande-Bretagne, qui interdit le paiement de commissions (rétrocessions) aux distributeurs par les fournisseurs de produits. » Avec les directives RDR et Mif 2, la gestion sous mandat connaîtrait son apogée en rendant le conseil payant en lieu et place de la rétribution sur la vente de produits d’investissement. Une aubaine pour les ETF, dont la grille tarifaire « allégée » n’a jamais permis de payer les distributeurs.
Même l’effet repoussoir de la norme comptable IFRS 9 (entrée en vigueur le 1er janvier 2018 pour les entreprises et banques et en 2022 pour les assureurs), qui traite l’OPC, soit tous les fonds d’investissement qu’ils soient cotés ou pas, en juste valeur et introduit une volatilité (plus ou moins-value) dans le compte de résultats des entreprises, serait compensé. Si certains corporate se sont détournés des ETF pour comptes propres, le relais de croissance est sorti du bois : les gérants actifs. « Ceux spécialisés en taux recourent de plus en plus fréquemment aux ‘trackers’ sur une ou plusieurs parties de courbe, illustre Aymeric Blanc, vente institutionnelle Xtrackers ETF, tout comme les institutionnels. » Et les ETF actions low volatility feraient un carton plein notamment pour amenuiser l’impact d’IFRS 9.
Écosystème
« Depuis plus d’un an, le match gestion active versus gestion passive n’existe plus, juge Arnaud Gihan, responsable d’iShares (BlackRock) pour la France. Car le choix d’investissement est toujours actif. Il prend la forme soit d’une stratégie indicielle qui abaissera les coûts, soit d’une stratégie de conviction, pour capter une opportunité de marché. » Les deux approches sont dites complémentaires. Pourtant, l’avenir se jouerait sur le marché de la gestion passive. Du côté des promoteurs de fonds, une vague de gérants actifs est ainsi venue grossir les rangs de l’indiciel. Candriam, Franklin Templeton, Fidelity International... se sont positionnés l’an passé en Europe, rejoints tout récemment par Goldman Sachs. Faudrait-il y voir l’expression du renoncement à leur ADN « actif » ? Le contexte de taux bas, la difficulté à générer de l’alpha et la perte de rentabilité du secteur les conduit-il à reconsidérer leur business model ? « Les gestionnaires conservent leur identité et leur expertise, tranche Arnaud Gihan. L’ETF n’est qu’un outil technologique qui consiste à systématiser une stratégie déjà mise en place et à étendre la commercialisation au travers d’une distribution cotée. » Au détail près que les nouveaux entrants doivent faire la différence sur un marché déjà bien occupé, « d’autant que les barrières à l’entrée sont élevées, entre ressources internes, réseaux de distribution et marketing », énonce Aymeric Blanc.
JPMorgan AM s’est lancé sur le marché en 2014 aux Etats-Unis et quatre ans plus tard en Europe, en offrant des ETF actifs. « Nous étions conscients de l’avance du marché par rapport à notre offre, justifie Olivier Paquier. Pour gérer nos ‘trackers’, plusieurs solutions sont possibles et nous avons choisi un modèle de gestion dit intégré à la structure existante. Nous pouvons soit lancer des stratégies innovantes, notamment en terme de gestion active, soit reprendre une partie de nos stratégies et utiliser les mêmes équipes de gestion, de ‘middle’ et de ‘back offices’. Par exemple, notre équipe de gestion quantitative gère aussi bien les ETF indiciels que ‘smart beta’. » Loger une partie de son expertise dans le véhicule ETF présenterait bien des avantages. « L’ETF apporte un mode de distribution plus simple, poursuit-il. Un fonds Ucits requiert l’enregistrement de parts différentes selon la qualité des investisseurs (retail, institutionnel...). Ce qui n’existe pas pour l’ETF. » De plus, les règles de marché à respecter sont plus exigentes que pour un OPCVM non coté. « Les principes de régulation sur les ETF élaborés par l’IOSCO (International Organization of Securities Commissions) imposent une couche supplémentaire de contraintes, notamment en termes de transparence sur les frais, de structuration, de risques et d’appréhension de la liquidité. » Le tracker rassurerait donc l’investisseur. De là à imaginer que l’avenir de la commercialisation de la gestion collective passera par la cotation, il n’y a qu’un pas… que certains franchissent. « La marque ETF est le e-commerce de l’ ‘asset management’, le futur de la distribution des fonds, s’enthousiasme Matthieu Mouly. L’infrastructure de marché est efficiente, accessible à tout le monde, moyennant un seul compte bancaire et dans les mêmes délais qu’on soit ‘hedge fund’, assureur, particulier... ». Tous gagnants ? Lyxor ETF gère 70 milliards d’euros d’actifs et emploie 100 personnes. « Au travers de la gestion indicielle, nous avons industrialisé un ‘process’ de gestion et créé de la valeur avec sans doute moins de monde », souffle-t-il. Partout, une partie des gérants actifs voient leurs compétences écartées au profit du passif. Délivrer une meilleure performance ou mourir ? Dans tous les cas, la disruption est actée.

Un évènement L’AGEFI
AM TECH DAY
Plus d'articles du même thème
-

Fidelity lance un fonds dédié aux entreprises innovantes
Le portefeuille devrait compter entre 100 et 200 titres axés sur la diffusion de technologies, de produits, de services ou de modèles économiques jugés innovants. -

L’Europe se prépare au difficile passage du règlement-livraison en un jour
Programmé pour le 11 octobre 2027 afin de s’aligner sur Wall Street, le passage des marchés financiers européens à un règlement-livraison des titres en un jour au lieu de deux a rallié les professionnels malgré la complexité de sa mise en œuvre. -

Amundi sort un trimestre solide mais sans records
Le gestionnaire d'actifs du groupe Crédit Agricole voit sa dynamique de collecte freinée par la réallocation d'une partie d'un mandat d'un fonds de pension indien qui n'impacte pas ses résultats pour autant selon sa directrice générale Valérie Baudson. -

Le fonds de dotation de Yale engrange un rendement net annuel de 26,3%
Le fonds de dotation de la célèbre université privée américaine a dégagé un résultat record pour l’année 2025-2026, en nette hausse par rapport à son précédent exercice. -
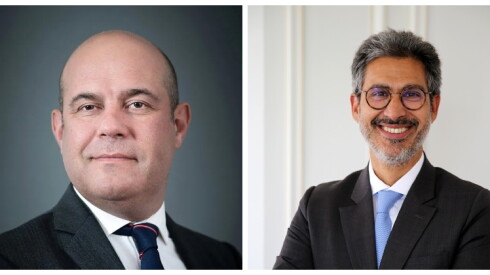
Benoît Jauvert et David Kalfon (Flornoy Ferri et Sanso Longchamp AM) : «La combinaison de nos offres va donner naissance à une proposition de valeur plus globale»
Ils composent désormais la force de frappe du groupe Premium dans le domaine de la gestion d’actifs. Benoît Jauvert, président du directoire de Flornoy Ferri, et David Kalfon, dirigeant fondateur de Sanso Longchamp AM, expliquent pour L’Agefi l’annonce de leur rapprochement et décrivent sous quelle forme ce nouveau départ en tandem s'articule. -

Franklin Templeton signe un accord avec ChinaAMC
Les deux sociétés de gestion vont étudier le lancement d’ETF associant leurs marques à Hong Kong, en Europe et aux États-Unis.
ETF à la Une

BlackRock accélère le développement de sa gamme d’ETF obligataires actifs
Le gérant américain lance deux véhicules investis sur le marché des obligations d’entreprises libellées en euros, l’un investment grade, l’autre high yield. Pilotés par les équipes de gestion active fondamentale, ils suivent de quelques mois une gamme « enhanced active » adossée à sa plateforme de gestion systématique.
Les plus lus
- L’AMF entend clarifier le cadre juridique des club deals immobiliers
- Christophe Bavière devient seul président du directoire d’Eurazeo
- Les gérants allocataires affinent leur utilisation des ETF
- Guillaume Abel devient chargé de mission sur l'IA et l'ESG de Natixis IM
- BNPP AM collecte 31 milliards d’euros sur les 9 premiers mois de l’année 2026
Contenu de nos partenaires


A lire sur ...

-
 Winter is coming
Croissance, dette : la France perd pied
« La France est à l'arrêt », constate le ministre des Finances, Roland Lescure. Les marges de manœuvre se réduisent : il faut contenir le déficit public alors que l'activité cale et les taux s'envolent -
 Edito
Crise énergétique et Budget : la France à l’heure d’hiver
Après les carburants, le gaz. Une autre crise énergétique est partie pour prendre de l’ampleur. Et démontre la nécessité d’affronter la réalité budgétaire d’un pays aux abois -

Derrière les effusions, ce que contient l’accord UE-Canada (et ce qu’il ne contient pas)
Les dirigeants canadiens et européens ont dévoilé vendredi l’ébauche de leur « alliance pour le futur » à l’issue d’un sommet de deux jours à Montréal. Il reste cependant de nombreux points à négocier et de potentiels litiges à lever au cours des prochains mois


