


Anne Richards: « Un tournant pour le rôle sociétal des gérants d’actifs »
Le cruel besoin en recapitalisation actuel représente en réalité une occasion rare de redéfinir notre économie, estime la directrice générale de Fidelity International dans une tribune.
Anne Richards, CEO Fidelity International

Nous sommes à un moment rare de l’histoire. De nombreuses entreprises, voire des industries entières, sont confrontées à un avenir incertain, leur survie même étant en jeu.
La crise a mis en évidence des carences dans le financement de l’industrie, des défaillances au niveau du marché du travail et des politiques environnementales, mais surtout au sein des chaînes d’approvisionnement mondiales. Elle nous a appris que les plans de continuité d’activité revêtent autant d’importance qu’une bonne gestion des risques ou qu’une optimisation des chaînes d’approvisionnement.
Comment pouvons-nous à présent recapitaliser l'économie et quelles conditions devraient être associées à cela pour la façonner à l’aune de la reprise ?
D’un point de vue financier, la réponse s’est jusqu’à présent limitée à un apport en liquidités aux entreprises dans l’urgence, sous la forme de prêts et de garanties : une solution rapide et efficace au problème immédiat de liquidité, face à l’effondrement des revenus engendré par la mise à l’arrêt de pans entiers de l'économie.
Endettement excessif
Toutefois, il ne s’agit là que d’une solution de court terme. En bout de course, un endettement excessif sera un frein à la croissance et à la productivité futures. Il suffit de regarder les exemples de l’Occident après la crise de 2008 et du Japon dans les années 90 pour comprendre qu’un alourdissement effréné de la dette peut avoir des conséquences économiques néfastes très tangibles.
En outre, dans cette situation, une menace très sérieuse pèse : celle que la plupart de ces prêts d’urgence ne soit jamais remboursée. Un problème de liquidité temporaire se transformerait donc en un problème d’insolvabilité permanent, à mesure que les entreprises déclareraient faillite.
La recapitalisation de l'économie nécessite de mobiliser des capitaux, et le type de capitaux utilisés pour ce faire pourra conduire à des configurations économiques très différentes à l’avenir. Les pouvoirs publics, les épargnants individuels, les capitaux privés ou encore les capitaux d’investisseurs institutionnels à l’instar des fonds de pension ou des bilans d’entreprises - tous devront être mis à contribution.
Tandis que les pouvoirs publics réfléchissent aux options envisageables pour remettre les entreprises d’aplomb, nous plaidons avec conviction pour qu’ils considèrent certaines alternatives à travers une recapitalisation en fonds propres, clairement vitale. Là-dessus, le secteur de la gestion d’actifs a toute sa place pour prendre part au débat et contribuer à trouver des solutions.
Parmi elles, des idées font leur chemin au Royaume-Uni comme celle d’un produit d’investissement en actions, déployé spécifiquement dans le cadre du Covid-19, destiné à une clientèle de particuliers qui ferait travailler l'épargne collective, tout en exposant le grand public aux bénéfices de la reprise économique. D’autres propositions encore plus audacieuses et ambitieuses ont été lancées : par exemple, la création d’un fonds souverain ou d’une nouvelle forme de société coopérative ou mutuelle.
Bien entendu, si les investissements doivent être réalisés au service de la société, afin de maintenir le système économique à flot, le mandat d’investissement doit alors pleinement intégrer les besoins de celle-ci.
A ce titre, les grandes entreprises, disposant d’une forte influence compte tenu de leur taille, pourraient mettre à profit les maillons de leur chaîne d’approvisionnement, en relocalisant les parties les plus sensibles de celle-ci et ainsi se prémunir contre certains risques de perturbations ou en proposant une amélioration des conditions de crédit convenues avec leurs fournisseurs ou une réduction de leurs délais de paiement pour mobiliser davantage leur fonds de roulement au service de l’économie.
Combler les lacunes
Face à la reprise continue, quoique lente, observée depuis la dernière crise financière, beaucoup d’acteurs avaient fini par croire, à tort, que les pics et les creux de cycles ne seraient plus que de lointains souvenirs, et de nombreuses entreprises se sont structurées autour de la conception erronée d’une croissance ininterrompue… si bien que les plans d’urgence ont été progressivement laissés de côté car ils semblaient davantage gaspiller des ressources plutôt que de les préserver.
La crise nous a appris (ou plutôt, nous a rappelé) qu’un système d’allocation des ressources efficace est là pour nous permettre de rester agile face à l’inconnu et à l’imprévisible. Elle se présente aussi comme une opportunité de déployer tous les outils financiers de façon innovante pour combler les lacunes du système.
Le cruel besoin en recapitalisation actuel représente en réalité une occasion rare de redéfinir notre économie et le contrat social qui la sous-tend, et de la rendre ainsi plus solide, plus équitable et, en fin de compte, plus durable.
Un évènement L’AGEFI
AM TECH DAY
Plus d'articles du même thème
-

Fidelity lance un fonds dédié aux entreprises innovantes
Le portefeuille devrait compter entre 100 et 200 titres axés sur la diffusion de technologies, de produits, de services ou de modèles économiques jugés innovants. -

L’Europe se prépare au difficile passage du règlement-livraison en un jour
Programmé pour le 11 octobre 2027 afin de s’aligner sur Wall Street, le passage des marchés financiers européens à un règlement-livraison des titres en un jour au lieu de deux a rallié les professionnels malgré la complexité de sa mise en œuvre. -

Amundi sort un trimestre solide mais sans records
Le gestionnaire d'actifs du groupe Crédit Agricole voit sa dynamique de collecte freinée par la réallocation d'une partie d'un mandat d'un fonds de pension indien qui n'impacte pas ses résultats pour autant selon sa directrice générale Valérie Baudson. -

Le fonds de dotation de Yale engrange un rendement net annuel de 26,3%
Le fonds de dotation de la célèbre université privée américaine a dégagé un résultat record pour l’année 2025-2026, en nette hausse par rapport à son précédent exercice. -
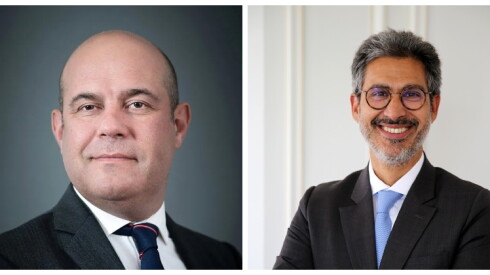
Benoît Jauvert et David Kalfon (Flornoy Ferri et Sanso Longchamp AM) : «La combinaison de nos offres va donner naissance à une proposition de valeur plus globale»
Ils composent désormais la force de frappe du groupe Premium dans le domaine de la gestion d’actifs. Benoît Jauvert, président du directoire de Flornoy Ferri, et David Kalfon, dirigeant fondateur de Sanso Longchamp AM, expliquent pour L’Agefi l’annonce de leur rapprochement et décrivent sous quelle forme ce nouveau départ en tandem s'articule. -

Franklin Templeton signe un accord avec ChinaAMC
Les deux sociétés de gestion vont étudier le lancement d’ETF associant leurs marques à Hong Kong, en Europe et aux États-Unis.
ETF à la Une

BlackRock accélère le développement de sa gamme d’ETF obligataires actifs
Le gérant américain lance deux véhicules investis sur le marché des obligations d’entreprises libellées en euros, l’un investment grade, l’autre high yield. Pilotés par les équipes de gestion active fondamentale, ils suivent de quelques mois une gamme « enhanced active » adossée à sa plateforme de gestion systématique.
Les plus lus
- L’AMF entend clarifier le cadre juridique des club deals immobiliers
- Christophe Bavière devient seul président du directoire d’Eurazeo
- Les gérants allocataires affinent leur utilisation des ETF
- Guillaume Abel devient chargé de mission sur l'IA et l'ESG de Natixis IM
- BNPP AM collecte 31 milliards d’euros sur les 9 premiers mois de l’année 2026
Contenu de nos partenaires


A lire sur ...

-
 Succession
Journal d'une succession J-181 : à l’assaut du Pot-au-noir automnal
Chaque jour, l’Opinion raconte les coulisses de la campagne présidentielle la plus dangereuse de la Ve République. -
 Think again
Le pouvoir d’achat, le vrai, le faux et le long terme
Comme la France sans croissance n’a plus les moyens, la solution que les extrêmes font miroiter (encore des aides) n’est plus possible -
 Foire d'empoigne
Qui payera pour sauver la nature ? A la COP Biodiversité, des avancées timides sur le financement
La COP17 sur la biodiversité s’est achevée samedi matin à Erevan, en Arménie. Malgré des discussions compliquées, plusieurs jalons ont été posés


