


N’exagérons pas les pressions déflationnistes
Le scénario d’une déflation mondialisée a relativement peu de chance de se produire cette année, juge Eric Bourguignon, directeur de la gestion taux & crédit chez Swiss Life Asset Managers.
Eric Bourguignon, Directeur de la gestion taux & crédit chez Swiss Life Asset Managers

Les pressions baissières sur les prix se sont, il est vrai, accentuées au cours des derniers mois. Le premier des catalyseurs a été celui des prix pétroliers, en chute libre. Mécaniquement, la faiblesse des cours énergétiques, une composante essentielle de l’évolution des prix, a fortement lesté l’inflation et justifié les révisions baissières successives des anticipations.
Dans le même temps, la recrudescence des craintes quant à un «atterrissage» brutal de l’économie chinoise – et dans son sillage, le ralentissement des économies émergentes – a fortement contribué à la dégradation du rythme d’inflation. Au-delà des publications macroéconomiques décevantes en Chine, les décisions monétaires des autorités chinoises ont accentué la tendance à court terme. Endévaluant le yuan en juillet dernier puis en début d’année, afin de stabiliser ses marchés financiers via l’injection de nouvelles liquidités, la banque centrale chinoise a ni plus ni moins exporté au monde les tensions déflationnistes que subissait son économie domestique.
Réajustement des prix pétroliers.Reste que ces vents contraires ont en commun leur nature conjoncturelle. Les forcesdéflationnistes sont surtout liées à des facteurs temporaires, même si l’uberisation de l’économie exerce des pressions à la baisse sur les prix, en exacerbant la concurrence. Car à l’horizon des dix-huit prochains mois au moins, les politiques monétaires resteront agressives partout dans le monde. Qu’il s’agisse de la Banque centrale européenne, de la Banque populaire de Chine ou encore de la Banque du Japon, toutes œuvrent activement à la «reflation» de leur économie. Même la Réserve fédérale américaine, qui a relevé ses taux directeurs en décembre dernier, fait preuve d’une grande souplesse. Outre un resserrement monétaire très graduel, la Fed n’a toujours pas initié la réduction de son bilan.
Quant à l’influence du pétrole, une inflexion est envisageable. La fin de la chute du prix du baril aura un effet de base mécanique sur les indices d’inflation. Le rapport offre-demande qui guide l’orientation des cours va probablement se stabiliser, si bien que les points bas atteints en janvier par les cours pétroliers (moins de 30 dollars) pourraient constituer un plancher. Après avoir délibérément laissé ses excédents de production augmenter pour affaiblir ses concurrents, l’Arabie Saoudite devrait réduire sa production.La chute trop brutale des cours, qui finit par dégrader le solde budgétaire du pays du Golfe, sonne comme la fin du tour de force. Les pays producteurs de l’OPEP et non-OPEP sont en train de coopérer pour rationaliser l’offre mondiale. Libérées de ces pressions baissières, les anticipations d’inflation devraient donc se raffermir quelque peu dans les prochains trimestres.
L’inflation mondiale se maintiendra entre 2 et 3 %.Jusqu’ici, les tendances déflationnistes ont aussi été alimentées par les surcapacités de production industrielle dans le monde. Aux Etats-Unis, la hausse du dollar diminue de facto le coût des produits importés et pénalise les exportations américaines, ce qui freine l’inflation dans le pays.
Mais là encore, les perspectives évoluent. Outre Atlantique, le marché du travail retrouve peu à peu sa tenue d’avant crise. La baisse du taux de chômage devrait enfin s’accompagner d’une amélioration significative du taux de participation à l’emploi, synonyme de progression des revenus. En effet, Des tensions salariales commencent à se manifester (les salaires ont augmenté de 2,5 % en 2015), tandis que le marché du crédit est en train de gagner en dynamisme, de quoi soutenir la consommation et donc le redémarrage de l’inflation. Or, les Etats-Unis tiennent, historiquement, un rôle moteur dans l’orientation de l’inflation à l’échelle mondiale.
Dans ces conditions, le risque d’une déflation mondialisée semble exagéré. La réalité économique est celle d’une inflation et d’une croissance modérées à long terme, inférieures aux standards des décennies passées. Un niveau d’inflation entre 2 et 3% à l’échelle mondiale en 2016 est une anticipation raisonnable.
Un évènement L’AGEFI
TECH ET DIRECTIONS FINANCIERES
Plus d'articles du même thème
-

Petit à petit, la taxonomie européenne fait son nid au cœur des entreprises
KMPG avance que le seuil des 1.000 milliards d’euros d’investissements alignés a été franchi l’an dernier, dans un contexte réglementaire mouvant. -
Axa veut passer à l’échelle dans l’IA
Parmi les objectifs du prochain plan stratégique 2027-2029 baptisé Growing forward, le déploiement massif de l’IA figure en bonne place. Les enjeux liés sont élevés, autant que les espoirs de l’assureur qui compte sur une mécanique d’industrialisation bien précise pour conquérir de nouvelles parts de marché. -
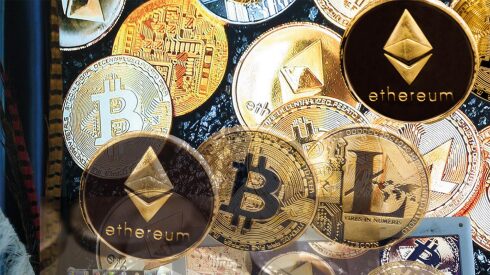
Plus de 135.000 personnes possèdent au moins un million de dollars en cryptomonnaies
Le cabinet Henley & Partners révèle que le nombre de détenteurs d'actifs numériques atteint un record de 742 millions d’utilisateurs. Parmi eux, 135.694 personnes possèdent au moins un million de dollars en cryptomonnaies, avec une prédominance du Bitcoin.
Sujets d'actualité
Tous les sujetsETF à la Une

La majorité des investisseurs professionnels sont prêts à basculer leurs encours vers des ETF actifs
Selon une étude de MSCI, les fonds traditionnels non cotés sont sur la sellette face à la montée en puissance des ETF actifs. Mais changer de véhicule ne veut pas nécessairement dire changer de gestionnaire.
Les plus lus
Contenu de nos partenaires


A lire sur ...

-

« Un mauvais coup du Premier ministre » : où est passé le projet de loi sur les polices municipales ?
Le texte visant à élargir les pouvoirs des policiers municipaux patiente avant son inscription à l’Assemblée nationale. Le gouvernement reste muet malgré l’impatience du Sénat et des élus locaux. -
 Promptitude
IA : l’Europe joue sa survie
Le retard européen est d’autant plus alarmant que l’intelligence artificielle est aussi stratégique – et potentiellement dévastatrice – que l’arme atomique hier -
 Changement d'ère
Défense : le gouvernement vise 100 000 recrutements d'ici 2030, sur fond de déclin de l'automobile
L’exécutif souhaite développer le taux d’emploi dans la défense, porté par la nouvelle donne géopolitique. Énième reflet des mutations du tissu industriel tricolore, sur fond de déclin de l'industrie automobile


