


Les pays émergents devancent leur resserrement monétaire
La plupart des banques centrales ont relevé leurs taux directeurs face à l’inflation, mais aussi pour parer un resserrement des conditions financières en dollar.
Xavier Diaz

Les banques centrales émergentes n’ont pas attendu la Fed pour commencer à normaliser leur politique monétaire, face à une inflation devenue trop contraignante. Hormis la Turquie, la plupart des pays émergents ont déjà relevé leurs taux. En Asie, après la Corée du Sud, Singapour vient d’augmenter son objectif sur le dollar singapourien (équivalent d’une hausse des taux). Au Brésil, le Selic, le taux directeur est passé de 2% à 6,25%, en six mois. En Europe centrale, la Pologne a créé la surprise en resserrant à son tour.
«Un plus grand nombre de banques centrales des pays émergents sont désormais embarquées dans la normalisation des taux, stimulées par les surprises à la hausse sur l’inflation,la hausse des prix des matières premières et l’atténuation des impacts macroéconomiques du Covid-19», relève Luis Organes, stratégiste chez JPMorgan. Avec un impact indéniable sur les dettes émergentes. Les obligations en monnaie locale ont perdu plus de 2% en septembre, portant à près de 7% leur contreperformance cette année. Les craintes sur la croissance, en raison principalement du ralentissement en Chine, ont également pesé sur les actifs émergents ces derniers mois.
Les marchés anticipent une poursuite de ce cycle soutenu de resserrement monétaire avec un taux directeur anticipé médian de 4,7% à 2 ans, note le Fonds monétaire international (FMI) dans son dernier rapport de stabilité financière, contre 3,3% dans le rapport d’avril.
«La trajectoire de politique monétaire significativement plus pentue pour les marchés émergents par rapport aux Etats-Unis reflète leur sensibilité à la normalisation de la politique monétaire dans les économies avancées, les inquiétudes concernant un éventuel désancrage des anticipations d’inflation, la force du dollar américain et les craintes de sorties des portefeuilles obligataires en monnaie locale si les différentiels de taux se rétrécissent», préviennent les économistes du FMI. Les actifs émergents sont souvent montrés comme les plus sensibles au resserrement des conditions financières en dollar, notamment au tapering (réduction des achats d’actifs par la Fed).
Les investisseurs gardent en mémoire la correction qui avait suivi le tapering de 2013. Mais ces derniers pensent que les marchés sont cette fois mieux préparés. L’inflexion de la politique monétaire de la Fed a été annoncée de longue date, les devises émergentes sont globalement sous-valorisées contrairement à 2013 et les déséquilibres des balances courantes moins importants. Les marchés attendent désormais l’annonce de la Fed, début novembre.
Un évènement L’AGEFI
TECH ET DIRECTIONS FINANCIERES
Plus d'articles du même thème
-
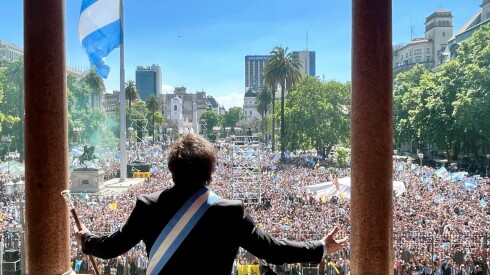
L’Argentine paye la facture cachée de la lutte contre l’hyperinflation
La thérapie de choc menée par Javier Milei face aux déséquilibres qui s’étaient accumulés dans l’économie est saluée pour ses résultats. Mais cet ajustement peine à se transmettre à l’économie réelle à cause d’un endettement élevé des ménages. La méthode plus mesurée engagée par la Turquie a été moins défavorable. -

Istanbul tente d’éviter un krach sur son marché actions
Une évolution de la réglementation pour les gérants d’actifs a provoqué des rachats massifs dans certains fonds phares turcs, provoquant la panique à la Bourse. Les autorités sont intervenues pour stabiliser une situation évolutive. Des gérants ont été arrêtés dans le cadre d’une enquête pour manipulation de cours. -

Gift City fait une tournée auprès des financiers européens
BNP Paribas, Crédit Agricole CIB, Société Générale et Natixis. Quatre banques françaises sont déjà implantées dans cette place financière indienne, destinée à accueillir aussi assureurs et réassureurs, fonds et fintechs grâce à un cadre réglementaire et fiscal attractif.
ETF à la Une

Le marché européen des ETF a d’ores et déjà collecté plus qu’en 2025
Avec des flux inférieurs à 26 milliards d’euros, les trois premières semaines de septembre sont cependant en retrait par rapport à un mois d’août très dynamique.
Les plus lus
- Le plan stratégique de la Société Générale fait la part belle à la réduction des coûts et à la croissance
- Le patron de BoursoBank prend du galon chez la Société Générale
- La Société Générale fait de BoursoBank sa figure de proue
- Emporté par le digital, Wakam fait une sortie de route
- Le scénario de vente de Cetelem en Espagne se précise
Contenu de nos partenaires


A lire sur ...

-

Pourquoi Emmanuel Macron annonce l'envoi de soldats français en Arabie saoudite
Le président de la République a annoncé jeudi soir l'envoi de « moyens militaires » en Arabie saoudite, espérant contribuer à la stabilisation des marchés pétroliers affolés par la guerre au Moyen-Orient -
 Alerte
Emmanuel Macron renouvelle ses mises en garde contre la Russie
Le chef de l'Etat a tenté de faire la pédagogie de son action pour faire baisser les prix des carburants et assurer la sécurité du pays face au bellicisme russe -
 Editorial
Macron aux 20 heures : expliquer, c'est aussi inquiéter
Il y a près de seize mois qu’Emmanuel Macron n’était pas intervenu à la télévision, en ouverture des 20 heures de TF1 et France 2. Et ce n’est pas un hasard si le chef de l’Etat a choisi ce format XXL pour s’exprimer : les Français sont entrés très tôt, très vite, très fort dans la campagne électorale, joute dont Emmanuel Macron, pourtant constitutionnellement inéligible, ne veut pas être exclu. Le risque pour lui serait en effet que, déjà proche des pires scores de popularité décrochés par François Hollande à la fin de son unique mandat, il devienne le punching ball de tous les candidats, à la fois pour son bilan et pour sa responsabilité dans l’état de dénuement budgétaire et financier dans lequel se retrouve le pays en pleine crise de l’énergie.


