


Les régulateurs égratignent la vente de produits d’épargne en ligne
Défaut de lisibilité de l’information, de la bonne compréhension des risques ou de la rémunération du distributeur… Les possibilités d’amélioration sont nombreuses.
Jonathan Blondelet

Les régulateurs enfoncent le clou. Le pôle commun de l’Autorité de contrôle prudentiel et de résolution (ACPR) et de l’Autorité des marchés financiers (AMF) a présenté jeudi lors d’une conférence organisée par l’ACPR les résultats d’une étude sur la commercialisation des produits d'épargne en ligne réalisée en 2020. Des testeurs externes ont souscrit auprès de 16 établissements distributeurs un contrat d’assurance vie et/ou un compte titres. Cette étude vient compléter celle qui avait été déjà publiée par l’AMF en juillet dernier mais qui ne portait que sur des comptes titres. La décision de l’ACPR de revenir sur le sujet aujourd’hui montre qu’il est loin d'être clos.
Quel que soit le type de contrat souscrit, il est déploré un manque d’accessibilité, de clarté et de lisibilité de l’information précontractuelle. Celle-ci existe, mais les investisseurs se noient dans la masse. Trop souvent, des données essentielles sont nichées dans les conditions générales de vente, auxquelles un être humain normalement constitué ne prête guère d’attention.
La majorité des établissements poussent le client à renoncer à l’exercice de son droit de rétractation sans que celui-ci n’en ait conscience. Parfois, les distributeurs jouent sur les petits caractères à la fin du contrat : les risques sont affichés en bas de page dans une police plus petite, les performances passées ne sont présentées qu’en brut, sans mention du fait qu’elles ne laissent pas présager des résultats futurs.
Jargon à bannir
Sur l’adéquation du produit au profil de risque, le pôle commun déplore des questionnaires basiques - type «connaissez-vous la garantie du fonds euros ?» - qui ne permettent pas d’évaluer les connaissances face à un produit complexe et d’approfondir la connaissance du patrimoine financier. Les documents d’information clé (Dic et Dici), supposés être une synthèse claire, sont jargoneux et peu lus, constatent les régulateurs. La nature de la rémunération du distributeur est mal comprise, de même que ses éventuels liens financiers avec le concepteur du produit.
L’ACPR et l’AMF recommandent de soigner la mise en forme des informations précontractuelles (avec notamment une présentation complète et agrégée des coûts), de temporiser les parcours pour éviter la souscription «en un clic», d’établir un recueil complet et cohérent de la situation du client pour proposer un produit adéquat. A noter que la «gamification» du parcours de souscription n’est pas totalement du goût des régulateurs, qui la considèrent inappropriée dans certains cas compte tenu du risque.
Un évènement L’AGEFI
TECH ET DIRECTIONS FINANCIERES
Plus d'articles du même thème
-

L’amélioration des comportements de paiement demande confirmation
Altares souligne que la France se distingue favorablement au premier semestre 2026 dans le panorama européen. Avec comme potentielle explication celle d'une discipline plus vertueuse sur le sujet en raison de la mise en place de la réforme de la facturation électronique. -
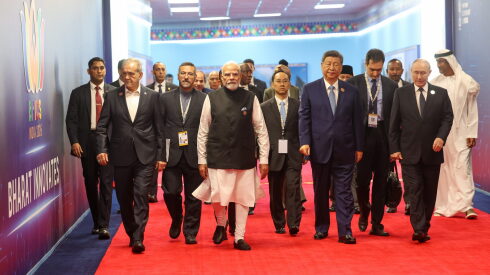
Le 18e sommet des Brics marque l'approfondissement des travaux communs
Si aucune grande annonce n'a rythmé le sommet de New Delhi, les membres des Brics mettent en scène une volonté de coopération plus étroite sur des sujets multiples, dessinant la construction à long terme d’un groupement de pays liés entre eux par un mode de fonctionnement alternatif. -

La crise de croissance de l'IA fait douter les marchés
Les appels, étonnants, à un ralentissement du développement des modèles d’IA avancée par Anthropic, SpaceX et OpenAI, qui a par ailleurs reporté son introduction en Bourse, provoquent de nouvelles turbulences sur les marchés. Ces derniers continuent de s’interroger sur la monétisation et la rentabilité de ces technologies.
ETF à la Une

Les ETF européens approchent des 4.000 milliards de dollars d’encours
Ces chiffres calculés à fin août par ETFGI indiquent que le marché a déjà réalisé 96 % de la collecte record de toute l'année 2025, alors qu'il reste quatre mois.
Les plus lus
- Combien coûterait aux banques une hausse du plafond du Livret A
- Les investisseurs actions et crédit se protègent contre le risque politique français
- Avec le Livret A, Trade Republic et Axa Banque se partagent les données et les responsabilités
- Apple dévoile l'iPhone Duo, son premier smartphone pliable
- La BCE attise la flambée des taux
Contenu de nos partenaires


A lire sur ...

-
 Pot de fleur
Pourquoi l'armée égyptienne ne réagit pas à la menace houthie sur le canal de Suez
Les Houthis, après leurs récentes avancées, ont plus que jamais la possibilité de perturber le trafic du canal de Suez, qui est une source majeure de revenus pour l'Egypte -
 Vertige
« On va dans le mur » : la France dans la tenaille des taux d’intérêt
L’ensemble des taux d’intérêt mondiaux grimpe depuis des mois. Mais ceux de la France plus vite encore, résultat de la méfiance qu’elle inspire aujourd’hui sur les marchés -
 Edito
Dette française : la spirale fatale des marchés
La vitesse à laquelle dérapent les taux infligés à la France est le signe que nos prêteurs sont en train de perdre patience envers un pays qui ne respecte jamais ses engagements et qui entre dans l’inconnu d’une campagne présidentielle aux forts relents d’irrationnel


