


- Fusions-acquisitions
- Tribune
Investissements minoritaires : l’art de sécuriser sans contrôler
Alexis Hojabr, avocat associé chez White & Case, et Stanislas Marmion, avocat collaborateur, analysent les outils à disposition des investisseurs lors d’une prise de participation minoritaire dans une société.
White & Case
White & Case

Alors que le marché des fusions-acquisitions demeure sous tension avec des taux d’intérêt élevés, un repli des introductions en Bourse et des incertitudes géopolitiques, les participations minoritaires s’imposent comme une alternative stratégique aux acquisitions classiques. En Europe, ces opérations ont atteint 142,8 milliards de dollars en 2024 (+4 %), avec un volume de 3.500 opérations, stable d’une année sur l’autre. Ces chiffres traduisent leur attractivité face aux difficultés du marché M&A traditionnel.
Un outil de désengagement maîtrisé
Cette dynamique s’inscrit dans un contexte contraint pour l’industrie du capital-investissement. Selon Bain & Co, les distributions des fonds de private equity n’ont représenté que 11% de la valeur liquidative des fonds (Net Asset Value, NAV) en 2024, le niveau le plus bas observé depuis plus d’une décennie. Confrontés à des portefeuilles vieillissants et à des investisseurs (LP) en attente de retour sur investissement, les fonds privilégient les cessions partielles, permettant de concilier maintien de l’exposition à la croissance future et génération de liquidité.
Pour les vendeurs, elles permettent une liquidité partielle sans abandonner la perspective de valorisation future. Pour les acquéreurs, elles offrent un accès progressif à des actifs stratégiques, sans engagement total immédiat – un atout dans les secteurs régulés ou technologiques, ou dans un contexte de raréfaction du crédit. Cette approche favorise un partage équilibré des risques et un alignement durable des intérêts.
Une ingénierie juridique sophistiquée
La protection des investisseurs minoritaires repose en particulier sur deux piliers.
D’abord, la downside protection sécurise la valeur de l’investissement minoritaire via des clauses anti-dilution (full ratchet ou weighted average), des options de vente à prix plancher, et des préférences de liquidation. Elle s’accompagne souvent de springing rights, activant automatiquement des droits de gouvernance renforcés en cas de sous-performance, permettant à l’investisseur de passer d’une posture passive à une influence accrue.
Ensuite, la golden share permet une influence asymétrique avec notamment des droits de veto sur les décisions stratégiques (augmentation de capital, cession d’actifs, nomination de dirigeants). En SAS, l’article L. 227-9 du Code de commerce autorise expressément ce type d’aménagements statutaires.
Ce schéma permet de dissocier capital et pouvoir décisionnel notamment dans les secteurs sensibles ou régulés (défense, énergie, biotech, IA, transition énergétique).
Naviguer entre opportunités et contraintes réglementaires
Les enjeux réglementaires complexifient néanmoins ces montages sophistiqués. Un droit de veto trop étendu peut déclencher les contrôles antitrust par une requalification en contrôle conjoint, ou nécessiter les autorisations d’investissements étrangers si l’investisseur est non-UE. L’exercice abusif de ces prérogatives expose également au risque de requalification en dirigeant de fait, avec les responsabilités civiles et pénales afférentes.
La vigilance est ainsi de mise comme l’illustre une affaire récente dans laquelle la Commission européenne a infligé une amende significative à deux sociétés pour avoir échangé des informations commercialement sensibles dans le cadre d’une participation minoritaire non contrôlante de l’une dans l’autre. Elle a estimé qu’une telle pratique ne pouvait être justifiée par le besoin de protéger l’investissement de l’actionnaire minoritaire.
Entre outre, la jurisprudence (1) impose le respect du contradictoire lors des révocations, et sanctionne l’abus de minorité lorsque le droit de veto est utilisé contre l’intérêt social. La gouvernance doit donc être proportionnée aux enjeux.
A lire aussi : Le dossier Vivendi chamboule la doctrine boursière en France
Recommandations pratiques
Dans un marché exigeant, les participations minoritaires offrent un levier stratégique crédible. Encore faut-il en maîtriser les ressorts techniques et anticiper les conséquences juridiques de long terme.
Les règles d’or à retenir :
- Adapter les outils contractuels (anti-dilution, put, drag-along, relution) au profil de l’investisseur et à son horizon d’investissement ;
- Définir ab initio une gouvernance et des règles de débouclage / sortie équilibrées et efficientes ;
- Sécuriser le montage dès l’origine, au regard du droit des sociétés, des contraintes réglementaires (FDI, concurrence) et du risque de requalification en contrôle ou direction de fait.
(1) Cass. com., 29 mars 2011, n° 10-17.667.
Un évènement L’AGEFI
TECH ET DIRECTIONS FINANCIERES
Plus d'articles du même thème
-
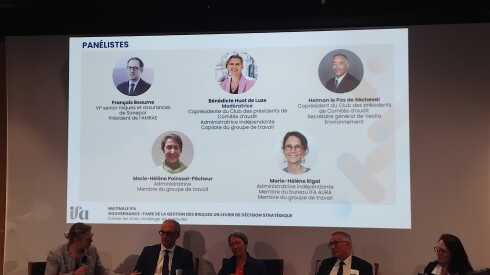
Regarder les risques comme des opportunités
L’Institut français des administrateurs dévoile son guide sur la gestion des risques. Il propose une approche dynamique pour « éclairer les choix, challenger les certitudes ». Ou comment faire d’un dispositif formel qui rassure, un levier d’anticipation. -

Aegon AM transfère sa gestion fiduciaire à Van Lanschot Kempen IM
Les deux sociétés de gestion néerlandaises se sont également engagées sur une collaboration plus approfondie sur les stratégies obligataires alternatives. -

Nuveen clôture l’acquisition de Schroders et évoque le futur
Les deux firmes vont maintenir leurs équipes d'investissement existantes sur les 12 à 18 prochains mois.
ETF à la Une

WisdomTree mise sur des ETF à rendement défini
Le fournisseur d’ETF s’appuie sur l’expertise de l’équipe d’Atlantic House afin d’entrer sur le marché des ETF à rendement défini en Europe.
Les plus lus
- L'ACPR stoppe Wakam dans sa course en l'obligeant à cesser ses souscriptions
- Laura Denis, un air frais souffle sur Bercy
- L’inquiétante correction des marchés de taux
- TotalEnergies va augmenter son dividende et réduire sa dette
- Le Crédit Agricole et UniCredit envisageraient de se partager l’italien Banco BPM
Contenu de nos partenaires


A lire sur ...

-

Des autos cousues main
L’automobile est, par définition, un objet industriel et standardisé. Pourtant, pour se démarquer, certains constructeurs remettent la main de l’artisan au cœur de la machine. -
Flacons d’exception
Décorés de pierres précieuses, façonnés de matières rares, gansés de cuir ou imaginés par des architectes de renom, ces chefs-d’œuvre se prêtent à toutes les audaces. -

Pourquoi Bruno Retailleau veut interdire LFI
En quête de visibilité et alors que s'amorcent des débats budgétaires minés pour LR, le candidat hausse le ton contre Jean-Luc Mélenchon


