


Le chiffon rouge américain
Alexandre Garabedian

Ce n’est plus un dérapage, mais un plongeon dans les chutes du Niagara. Pas une semaine ne se passe sans que Washington ne se propose de creuser davantage l’énorme déficit public américain. L’accord bipartisan trouvé le 8 février au Congrès, s’il a le mérite de refermer pour un an le feuilleton du plafond de la dette, est à cet égard édifiant. Républicains et démocrates ont voté presque comme un seul homme une nouvelle rallonge de 300 milliards de dollars de dépenses qui s’ajoute à l’ambitieuse et dispendieuse réforme fiscale adoptée avant Noël. Le président Donald Trump a donc pu, quelques jours plus tard, s’enivrer de promesses d’investissements massifs dans les infrastructures ou la défense.
Les chiffres donnent le tournis. Le déficit public s’apprête à franchir allègrement des niveaux inconnus depuis la grande récession. Le ratio d’endettement passera la barre des 100 % d’ici à dix ans si les prochaines administrations ne mettent pas le holà à leur prodigalité. Un sujet ô combien épineux, car les dépenses contraintes de retraites et de santé devraient à elles seules creuser de plus de 2 points de PIB le déficit public sur la période, par le jeu naturel de la démographie, selon les projections du Congrès. Dans le même temps, le pays affiche le solde commercial le plus dégradé depuis dix ans, et assiste ainsi à la résurgence des déficits jumeaux (lire page 16) qu’il avait connus dans les années 1980 et 2000. La relance effectuée en haut de cycle économique, en soutenant les importations, devrait l’amplifier.
Il va sans dire que cette situation semble difficilement compatible avec la mansuétude dont jouissent encore les Etats-Unis chez une agence de notation telle que Moody’s. Les investisseurs, qui ont en mémoire les turbulences dues il y a quelques années à la dégradation de la note souveraine du pays par S&P, ont tout intérêt à ouvrir les yeux. Le dollar aurait dû en toute logique se raffermir l’an dernier à la faveur des hausses de taux de la Réserve fédérale ; s’il s’est au contraire affaibli, il le doit en partie à ce nouvel ordre – ou désordre – budgétaire (lire notre Dossier page 20). Le Trésor américain, surtout, s’apprête à perdre un précieux soutien à mesure que la banque centrale réduira comme elle l’a promis son bilan. Pour vendre sa dette, il devra appâter à nouveau les investisseurs obligataires internationaux. Si le statut de monnaie de réserve dont jouit le billet vert prémunit le pays d’accidents de marché, certains bailleurs de fonds, au Japon et en Chine, ont récemment témoigné en paroles ou en actes d’une prudence compréhensible. L’administration Trump aurait donc intérêt à ne pas se réjouir trop bruyamment de la faiblesse de sa devise, au risque d’agiter un chiffon rouge sous le nez de ses créanciers.
Un évènement L’AGEFI
TECH ET DIRECTIONS FINANCIERES
Plus d'articles du même thème
-
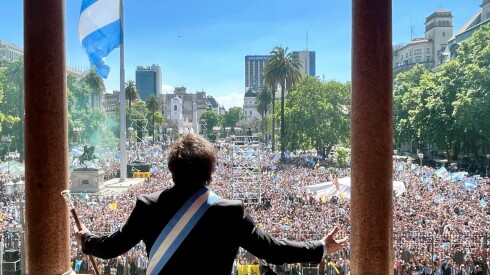
L’Argentine paye la facture cachée de la lutte contre l’hyperinflation
La thérapie de choc menée par Javier Milei face aux déséquilibres qui s’étaient accumulés dans l’économie est saluée pour ses résultats. Mais cet ajustement peine à se transmettre à l’économie réelle à cause d’un endettement élevé des ménages. La méthode plus mesurée engagée par la Turquie a été moins défavorable. -

La confiance des patrons se met au défi de la méthode Coué
L’enquête de Grant Thornton des dirigeants de PME et ETI révèle un brouillard persistant à l’horizon malgré la bonne humeur de rentrée. -

Le Japon affirme sa normalisation monétaire en remontant ses taux
La Banque du Japon a relevé son principal taux directeur à 1,25%. L’absence de consensus au sein du Comité de politique monétaire laisse toutefois un doute sur le rythme qui sera adopté à l’avenir.
ETF à la Une

Le marché européen des ETF a d’ores et déjà collecté plus qu’en 2025
Avec des flux inférieurs à 26 milliards d’euros, les trois premières semaines de septembre sont cependant en retrait par rapport à un mois d’août très dynamique.
Les plus lus
- La Société Générale aura du mal à contenter tout le monde avec son nouveau plan
- Le plan stratégique de la Société Générale fait la part belle à la réduction des coûts et à la croissance
- La coûteuse ardoise de la frilosité des épargnants français
- Les banques ne seront pas désintermédiées, elles seront tokenisées
- La Fed sort de l'ambiguïté en remontant ses taux
Contenu de nos partenaires


A lire sur ...

-
 Sous-titres
Donald Trump et l'ONU : la stratégie de l'amour-haine
Malgré sa rhétorique anti-multilatéraliste et ses coupes budgétaires, le président n'a pas encore tiré un trait sur les Nations unies -
 Gestion de crise
Carburants : le goutte-à-goutte de Lecornu
Le Premier ministre s'en tient à la stratégie éprouvée depuis mars malgré la pression. Mais l'argument de la dette qui empêche un geste plus large tiendra-t-il longtemps ? La décision de l'Allemagne de baisser ses taxes isole la France -
 La Fabrique de l'Opinion
Léon XIV en France : « Le plus important n’est pas que le pape soit admiré, mais qu’il soit écouté »
Le voyage du pape en France, qui s'annonce hors normes en termes d'affluence, intervient en pleine campagne présidentielle, et peu après la légalisation de l'aide à mourir, à laquelle l'Eglise est profondément opposée. Mgr Matthieu Rougé décrypte les enjeux et les attentes qui entourent cette visite.


