


Les assureurs restent plus nuancés que les banques sur les prêts participatifs
Les banques garderont 10% des crédits dans leur bilan. Les 90% restants seront cédés à un fonds qui aura collecté les sommes auprès des compagnies d’assurance vie notamment.
Bertrand De Meyer

Le cadreétait réglé depuis longtemps, mais les négociations tardaient avec Bruxelles. La Commission européenne a finalement autorisé jeudi matin le régime de garanties d’Etat voulu par la France, quelques instants avant sa présentation officielle. Il sera composé de prêts participatifs et d’obligations relance garanties par l’Etat. Ces deux outils affichent un objectif de 20 milliards d’euros et l’Etat assumera 30% des pertes sans rentrer au capital des entreprises, soit 6 milliards au maximum. Si jamais ce montant était dépassé, «nous ne compterons pas ce qui est nécessaire pour soutenir l’investissement», a précisé Bruno Le Maire, le ministre de l’Economie et des Finances. La tarification, déterminée par les établissements bancaires, devrait être de 4% à 5% pour les PME et légèrement plus élevée pour les ETI «car les garanties d’Etat y sont plus chères et c’est une exigence de l’Union européenne». Sur son site internet, BNP Paribas indique un coût de l’ordre de 6%.
Dans ce dispositif, les assureurs joueront un rôle clé. Car les banques garderont 10% du montant des créances à leurs bilans avant de céder 90% des créances restantes à un fonds de place, «sur lequel nous travaillons», qui se chargera de collecter les sommes auprès des compagnies d’assurance-vie, des fonds d’épargne salariale ou des fonds d’épargne retraite. «Je peux compter sur les assureurs en tant qu’investisseurs avisés pour prendre leur part dans ces dispositifs», affirme ainsi Bruno Le Maire. Dominique Gaillard, président de France Invest, corrobore au sujet des obligations relance garanties par l’Etat en affirmant que «beaucoup de sociétés de capital investissement ont témoigné de leur appétit à participer au processus de sélection dans lequel nous allons associer les assureurs».
«Chaque assureur pourra décider des modalités d’investissement, conformément aux exigences de robustesse, de sécurité et de rendement de ses assurés», tempère Florence Lustman. La présidente de la Fédération française de l’assurance conditionne la réussite de ces deux outils à trois points : «la sélection, avec une bonne répartition en termes de taille et secteur d’activité, la gouvernance de ces fonds, équilibrée entre les trois partenaires, et le rôle des assureurs en tant qu’investisseurs, qui suppose le traitement prudentiel de ces nouveaux instruments.» Notamment, « nous espérons que ce produit bénéficiera d’une pondération en solvabilité pour les assureurs qui soit équivalente aux souverains français. »
Une opportunité dans un contexte de taux bas
La faiblesse des taux impose de trouver des placements plus rentables mais qui restent sûrs. Les prêts participatifs pourraient alors être une opportunité, comme le soulignait Laurent Dunet, directeur général adjoint de Société Générale Assurances : «ce produit peut présenter un couple rendement risque et une diversification intéressante pour nos fonds euros». Mais « le monitoring du risque et les fonds propres nécessaires» détermineront l’intérêt du groupe, et des autres assureurs, pour les prêts participatifs. Deux éléments qui n’ont pas encore été précisés, expliquant pourquoi les assureurs n’ont pas encore communiqué sur leur participation ou non à ces dispositifs. Et si l’Etat assurera 30% des pertes en capital éventuelles subies par les investisseurs, les prêts participatifs restent des instruments subordonnés, qui ne peuvent être remboursés qu’après toutes les dettes bancaires, justifiant d’autant plus la prudence des investisseurs.
Au contraire, les banques ont très vite indiqué prendre part aux prêts participatifs, à l’image de BPCE qui partageait sur les réseaux sociaux qu’elle serait «à nouveau au rendez-vous» ou de BNP Paribas qui y voit un moyen d’accompagner les entreprises en donnant du sens à l’épargne de ses client. Les établissements bancaires, qui distribueront dès début avril dans leurs réseaux les prêts participatifs, espèrent servir entre 7.000 et 10.000 clients, sans se fixer de limite. les banques ne feront pas face à autant de risques que les investisseurs puisqu’elles ne conserveront que 10% des crédits dans leurs bilans. «On imagine que les prêts participatifs pourraient représenter deux tiers à trois quarts de cette ambition de 20 milliards d’euros», a précisé Philippe Brassac, président de la Fédération bancaire française. Concernant les obligations relance, «notre profession s’est engagée à investir dans 2.500 PME et ETI», a indiqué Dominique Gaillard, président de France Invest. Rouage essentiel du dispositif, les assureurs n’y ont pourtant pas encore totalement adhéré.
{"title":"L\u2019Etat a choisi des outils de long terme non dilutifs»,"body":{"value":"Accessibles jusqu\u2019au 30 juin 2022 aux PME ayant r\u00e9alis\u00e9 un chiffre d\u2019affaires d\u00e8s 2 millions d\u2019euros en 2019 et \u00e0 toutes les ETI sans exceptions, le montant des pr\u00eats participatifs et des obligations relance pourra atteindre 12,5% du chiffre d\u2019affaires des PME en 2019 et 8,4% du chiffre d\u2019affaires des ETI en 2019. Les entreprises ayant d\u00e9j\u00e0 contract\u00e9 un PGE (pr\u00eat garanti par l’Etat) seront aussi \u00e9ligibles dans la limite de 10% du chiffre d\u2019affaires pour les PME et de 5% pour les ETI. Les pr\u00eats participatifs offriront un diff\u00e9r\u00e9 d\u2019amortissement de 4 ans et une maturit\u00e9 de 8 ans et pourraient repr\u00e9senter deux tiers \u00e0 trois quarts des 20 milliards d\u2019euros annonc\u00e9s. Les obligations subordonn\u00e9es seront propos\u00e9es par des soci\u00e9t\u00e9s de gestion et seront \u00e0 rembourser en une seule fois au bout de 8 ans.<\/p>\n»,"format":"light_html"}}
Un évènement L’AGEFI
TECH ET DIRECTIONS FINANCIERES
Plus d'articles du même thème
-

Kevin Warsh a plutôt rassuré les marchés
Le nouveau président de la Fed n’a pas déçu les attentes d’une hausse de taux après son revirement «restrictif» de Jackson Hole. De quoi renforcer sa crédibilité malgré les tweets toujours contradictoires de Donald Trump. Les autres membres du FOMC affichent encore pour la suite une certaine prudence, qui devrait quand même les amener à une hausse de taux supplémentaire jusqu’à 4,25%. -

Matignon avance un effort budgétaire de 54 milliards d'euros pour 2027
Le premier ministre vise un déficit budgétaire contenu à 4,8 % l'an prochain, dans une interview au Figaro. Les mesures proposées sont destinées à éviter un dérapage qui, sinon, en l'état, atteindrait 6,5 %. -

La crise des produits raffinés fragilise l’économie mondiale
La flambée des prix du pétrole a été amortie mais les prix des produits raffinés n’ont cessé d’augmenter à des niveaux records, en raison des pénuries au Moyen-Orient et en Russie.
ETF à la Une

La majorité des investisseurs professionnels sont prêts à basculer leurs encours vers des ETF actifs
Selon une étude de MSCI, les fonds traditionnels non cotés sont sur la sellette face à la montée en puissance des ETF actifs. Mais changer de véhicule ne veut pas nécessairement dire changer de gestionnaire.
Les plus lus
- Axa place la conquête au coeur de son nouveau plan stratégique
- La nouvelle direction de Sanofi va devoir sortir du marasme la R&D du groupe
- La Société Générale mise sur une meilleure éducation financière des femmes
- La coûteuse ardoise de la frilosité des épargnants français
- Axa veut passer à l’échelle dans l’IA
Contenu de nos partenaires


A lire sur ...

-

Effort de 54 milliards, fiscalité, coupes… Les annonces chocs de Sébastien Lecornu sur le budget 2027
Dans une interview au « Figaro », le Premier ministre a présenté les premiers arbitrages de son budget qui prévoit un effort de 54 milliards d’euros -
 En ordre dispersé
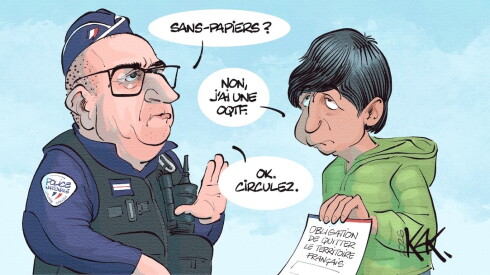
Immigration illégale : l'Europe embraye, la France patine
Cinq pays européens veulent créer au plus vite des « hubs de retour » pour éloigner les migrants déboutés. La France refuse de suivre le mouvement alors qu'un nouveau rapport vient étriller la situation « hors de contrôle » de l'immigration illégale -
 Fumerolles
Incendies : au Porge, Marine Le Pen sans réponse face à la colère des sinistrés
Un mois et demi après les incendies ravageurs, la candidate du Rassemblement national est venue écouter victimes et acteurs locaux, sans jamais apporter de solutions


