


Le Comité de Bâle durcit les règles pour le capital bancaire hybride
Les titres tier 1 et tier 2 émis dès 2013 devront inclure une clause permettant une dépréciation ou une conversion en actions
Alexandre Garabedian

Par petites touches, le Comité de Bâle précise le cadre qui régira le capital hybride des banques pour l’après-2013. Les régulateurs ont publié hier les critères d’absorption des pertes qui permettront aux titres tier 1 et tier 2 d’être considérés comme du capital réglementaire.
Tous les titres émis à compter du 1er janvier 2013 devront comporter une clause qui prévoira leur conversion en actions ou la réduction de leur nominal si l’émetteur se trouve en grande difficulté. Ils pourront faire l’économie de cette clause si la réglementation nationale prévoit déjà un tel mécanisme – récemment adopté par l’Allemagne et l’Irlande.
Plus précisément, dès que l’autorité de supervision d’une banque considérera que celle-ci doit imposer une décote à ses créanciers subordonnés pour rester viable, ou dès que l’Etat aura décider d’injecter des fonds publics dans l’établissement, les dettes tier 1 ou tier 2 absorberont des pertes. Toute conversion en actions interviendra avant l’injection de capitaux publics, de façon à ne pas diluer les contribuables.
Les rendements offerts à l’avenir par les émetteurs devront donc intégrer ce nouveau risque, à la dimension politique indéniable. «Cette nouvelle réglementation rendra nettement plus difficile, voire impossible, l’émission de nouveaux titres subordonnés par les petites banques régionales européennes en raison du risque élevé de conversion en actions, estime Marnik Hinnekens, responsable de la recherche crédit chez Tullett Prebon à Paris. A l’inverse, elle favorise les grandes banques de dépôt bien capitalisées».
Le durcissement annoncé des règles s’est traduit depuis deux mois par une baisse des prix de la dette subordonnée bancaire, aggravée par le manque de liquidité sur certaines lignes. Il faut dire que les pertes s’annoncent élevées en cas de problème. Allied Irish Bank a par exemple annoncé hier une offre de rachat sur plusieurs lignes hybrides libellées en euro, dollar et livre, comme l’ont déjà fait ses compatriotes Anglo Irish et Bank of Ireland (BoI). Elle propose de racheter plus de 4 milliards d’euros de titres à 30% de leur valeur nominale, ce qui lui permettrait de gonfler ses fonds propres de 2,8 milliards. Pour les créanciers, cette décote de 70% est à comparer aux 80% imposés par Anglo Irish, et aux 50% en moyenne proposés par BoI. Seule consolation, ils recevront du cash et non du papier en échange de leur titres.
Un évènement L’AGEFI
TECH ET DIRECTIONS FINANCIERES
Plus d'articles du même thème
-
Charles Ruelle (Sezame) : « Le leasing immobilier soutient l'accession à la propriété »
Sezame, un spécialiste de l'immobilier, a lancé le concept de leasing immobilier. A l'occasion de Patrimonia, il lance un club deal à destination des CGP et de leurs clients. -
A Patrimonia, les associations caritatives cherchent aussi à collecter
Le salon qui réunit les professionnels de la gestion de patrimoine est aussi l'occasion pour les ONG et associations de se faire connaître et de sensibiliser les CGP en faveur des dons. -

Discret champion du midmarket américain, Audax boucle son plus gros fonds de dette
Audax Private Debt a clôturé son troisième fonds de direct lending à son plafond de 5,4 milliards de dollars, aboutissant à une puissance de frappe totale de 10 milliards.
ETF à la Une

WisdomTree mise sur des ETF à rendement défini
Le fournisseur d’ETF s’appuie sur l’expertise de l’équipe d’Atlantic House afin d’entrer sur le marché des ETF à rendement défini en Europe.
Les plus lus
- L'ACPR stoppe Wakam dans sa course en l'obligeant à cesser ses souscriptions
- Laura Denis, un air frais souffle sur Bercy
- L’inquiétante correction des marchés de taux
- TotalEnergies va augmenter son dividende et réduire sa dette
- Le Crédit Agricole et UniCredit envisageraient de se partager l’italien Banco BPM
Contenu de nos partenaires


A lire sur ...

-

Des autos cousues main
L’automobile est, par définition, un objet industriel et standardisé. Pourtant, pour se démarquer, certains constructeurs remettent la main de l’artisan au cœur de la machine. -
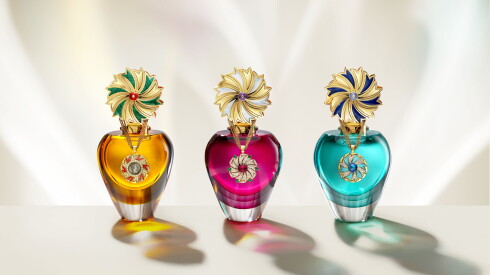
Flacons d’exception
Décorés de pierres précieuses, façonnés de matières rares, gansés de cuir ou imaginés par des architectes de renom, ces chefs-d’œuvre se prêtent à toutes les audaces. -

Pourquoi Bruno Retailleau veut interdire LFI
En quête de visibilité et alors que s'amorcent des débats budgétaires minés pour LR, le candidat hausse le ton contre Jean-Luc Mélenchon


