


«CA CIB accélère le développement des activités de banque transactionnelle»
Jacques Ripoll, le directeur général de Crédit Agricole CIB, révèle pour L’Agefi la teneur des ambitions 2022 présentées aujourd’hui aux investisseurs.
Sylvie Guyony

L’Agefi : Pourquoi ce point d’étape propre à Crédit Agricole CIB aujourd’hui ?
Jacques Ripoll : CA CIB est une composante importante de Crédit Agricole SA, dont elle représente environ un quart des revenus et des résultats, et dont le modèle n’est pas bien connu. C’est une BFI solide et rentable, dont l’objectif affiché est de maintenir un RONE de 10% et un coefficient d’exploitation (coex) inférieur à 55% à horizon 2022, avec un modèle qui a su se transformer il y a presque dix ans : une banque d’experts, partenaire des entreprises dans la durée.
Les choix d’il y a dix ans sont-ils toujours les bons ?
J’en suis convaincu. Ces choix sont au nombre de trois : être une banque tournée majoritairement vers les entreprises, experte en activités de financement à valeur ajoutée, disposant d’un réseau international puissant et coordonné. Ce modèle nous permet de croître, notamment à l’étranger où nous réalisons 70% de nos revenus, dont 40% hors d’Europe, avec l’Asie comme principal relais de croissance. A mon arrivée, j’ai décidé d’accélérer le développement des activités de banque transactionnelle : cash management, trade et supply chain finance. Leurs revenus, très récurrents, vont croître d’ici 2022, contribuant pour 25% à notre croissance sur la période.
Les activités de marché ne seraient-elles pas plus porteuses ?
Elles offraient avant la crise de bons rendements, au prix aussi de risques non négligeables. Aujourd’hui les produits sont moins sophistiqués, donc moins rémunérateurs, les besoins en fonds propres et les coûts bien plus importants. Notre force est de ne pas avoir attendu pour transformer nos activités de marché, que nous avons repensées avec une seule idée en tête : répondre aux besoins de nos clients. Ceci explique d’ailleurs notre profil de risque assez faible. En parallèle, nous avons mis l’accent sur les activités de financement à valeur ajoutée, dont le coex est structurellement bas et le rendement bien meilleur. Cela a été possible car CA CIB avait déjà des positions fortes dans certains secteurs, notamment dans le financement d’actifs réels tels que le shipping, l’aviation, le rail. Nous avons maintenu et développé notre réseau à l’étranger, qui permet de structurer les opérations cross-border de nos clients. Nous sommes l’un des leaders en matière de titrisation, en financement de projets. Et nous sommes devenus en 2019 le premier acteur en syndication en Europe. Ce renforcement de nos capacités de distribution nous permet de faire mieux tourner notre bilan et donc d’accompagner nos clients sur de nouveaux financements.
N’êtes-vous pas contraint par les taux ou la réglementation ?
Nous n’avons pas la même sensibilité que les banques de dépôts : notre bilan est assez immunisé contre la baisse des taux. Quant à Bâle 4, cela va peser sur nos actifs pondérés par le risque (RWA) qui vont passer de 113 milliards d’euros au 3e trimestre 2019 à 123 milliards en 2022. Mais cela sera en grande partie absorbé par notre croissance, de l’ordre de 3% entre 2018 et 2022, assez homogène entre nos métiers, et par nos efforts d’optimisation. Le tout encadré par la politique de risques prudente du groupe.
Cela change-t-il votre regard sur certains clients ?
Pour s’inscrire dans la durée une relation doit être équilibrée. C’est pourquoi nous en suivons de façon systématique et automatisée la profitabilité avec nos clients. Nous mesurons les revenus que nous générons et retranchons la consommation en capital, le «coût de maintenance» (KYC, etc.) et le risque de défaut potentiel. Les analystes sont très sensibles à cette approche. Mais cette rentabilité n’est jamais jugée de façon instantanée. Elle évolue chaque année, au gré des besoins des clients.
Jusqu’où vos choix peuvent-ils encore mener ?
La finance verte et durable est notre domaine de prédilection. Nous sommes leader des émissions de green bonds, par exemple. Nous souhaitons doubler la taille de notre portefeuille de financements verts (13 milliards d’euros d’ici 2022). Par ailleurs, nous voulons décloisonner et responsabiliser les équipes, ainsi que favoriser l’entrée de jeunes talents aux côtés de nos experts. Enfin, nous investissons sur une transformation de nos systèmes, autour de la donnée, socle de notre stratégie digitale à trois ans.
Quelles autres transformations peuvent encore toucher les BFI ?
L’amélioration de la rentabilité des BFI supposera des changements structurels des bases de coûts, donc la mutualisation d’infrastructures bancaires. A cinq ans, on peut parier qu’émergeront des partenariats entre banques, ou encore des alliances avec des fintechs.
Un évènement L’AGEFI
AM TECH DAY
Plus d'articles du même thème
-
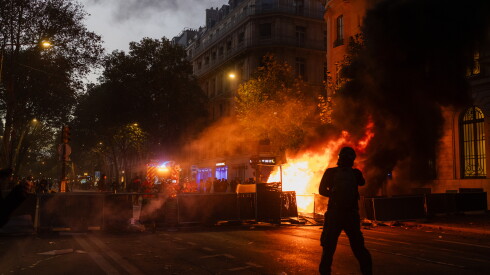
Banquiers et assureurs activent les mesures d’urgence post-mouvements sociaux
Alors que la mobilisation nationale contre la vie chère organisée samedi 17 octobre serait accompagnée de 3.000 dégradations de commerces de proximité dans toute la France, banquiers et assureurs ont été pressés par le ministre du Commerce d’enclencher des plans d’aide d’urgence. -

Le comité de Bâle durcit les modalités déclaratives des banques systémiques
La Banque des règlements internationaux a publié des amendements visant à traiter le problème du « maquillage des comptes » des banques systémiques. Les mesures seront applicables en janvier 2030. -

BNP Paribas augmente la plupart de ses salariés entre 1.000 et 1.500 euros
Pour la première fois depuis 2024, la plus grande banque française par la capitalisation a accordé une hausse générale des rémunérations. Les salariés payés moins de 100.000 euros obtiennent une augmentation comprise entre 1% et plus de 5%.
ETF à la Une

VanEck a collecté plus de 13 milliards de dollars depuis le début de l’année pour sa gamme d’ETF Ucits
Le gestionnaire d’actifs américain a notamment attiré 6,7 milliards de dollars avec ses ETF thématiques.
Les plus lus
- BNP Paribas augmente la plupart de ses salariés entre 1.000 et 1.500 euros
- Macif Vie est menacée par la Cnil d'une sanction de 7 millions d’euros
- Eutelsat bondit en Bourse alors que Starlink réduit ses services en Ukraine
- ASML manifeste les premiers symptômes des limites physiques de l'IA
- UniCredit va pouvoir prendre le contrôle de Commerzbank
Contenu de nos partenaires


A lire sur ...

-

De premiers couvre-feux « localisés » annoncés à Paris, Nice, Lyon et Lille après les violences
Après la prise de parole du Premier ministre dans l’après-midi, des couvre-feux sont instaurés dans plusieurs villes dont Paris, Nice, Lille et Lyon dès ce lundi soir -

Violences du 17 octobre : « L’ultragauche a allumé l’incendie, les jeunes des banlieues ont pris le relais »
Depuis les violences du 17 octobre, Emmanuel Macron, Sébastien Lecornu et Laurent Nuñez pointent la responsabilité de « groupuscules d'ultragauche ». Mais que recouvre vraiment ce terme ? -

« Une convergence entre l‘extrême gauche et les racailles »: Bruno Retailleau fait le lien entre l’immigration et les violences du 17 octobre
« Il y a un lien entre une immigration massive qui crée des désordres sécuritaires et ce qui s’est passé dimanche. Oui, je le dis et je l’affirme », a martelé lundi Bruno Retailleau lors d’une conférence de presse sur le thème « rétablir l’ordre », convoquée au lendemain d’un week-end de violences urbaines. « Ce qui s’est passé hier, c’est une convergence entre l‘extrême gauche et les racailles, les délinquants venant de banlieue », a-t-il ajouté, en assurant se baser sur « les remontées d’interpellations ».


