


Philippe Brassac: «Le Crédit Agricole a atteint ses objectifs avec un an d’avance»
Crédit Agricole SA publie aujourd’hui ses résultats pour l’année 2021 faisant apparaître un des meilleurs bénéfices nets de son histoire. Son directeur général, Philippe Brassac, revient pour L’Agefi sur cette année hors du commun.
Alexandre Garabedian et Franck Joselin

L’Agefi : Comment pouvez-vous qualifier les résultats du Crédit Agricole pour 2021 ?
Philippe Brassac : Avec un bénéfice net publié de 9,1 milliards d’euros, le groupe a atteint un des meilleurs résultats de son histoire. La situation est identique pour Crédit Agricole SA et ses 5,8 milliards d’euros de bénéfice publié pour l’année passée. Nous avons en fait atteint avec un an d’avance les objectifs de notre plan à moyen terme 2019-2022.
Ces bons résultats sont à relier à la réussite de cette extraordinaire opération de protection de l’économie qui a été orchestrée par l’Etat et dans laquelle les banques se sont totalement investies. Cela a permis de faire baisser le coût du risque, même si nous sommes restés prudents en ne reprenant aucune de nos provisions prudentielles sur encours sains.
Rajoutons que tous nos métiers sont en croissance, avec une régularité dans le temps de nos revenus et de notre performance opérationnelle qui valident totalement notre modèle de banque universelle : chaque entité du groupe a ses propres objectifs d’efficacité, mais fait partie et contribue à un tout qui est supérieur à la somme des parties.
Faut-il craindre une inflation des coûts de la banque ?
Nous bénéficions d’un effet de ciseau positif, avec des revenus qui progressent plus rapidement que nos charges, tout en prenant en compte les dépenses liées à la reprise de Creval en Italie et à la réintégration de nos activités de crédit consommation au Pays Bas. Ces opérations expliquent d’ailleurs la très légère hausse de notre coefficient d’exploitation au quatrième trimestre. Sur l’année, avec un niveau de 57,8%, il demeure toutefois inférieur à 2020 et bien meilleur que la moyenne du secteur
Pourquoi le ratio de fonds propres durs de Crédit Agricole SA diminue-t-il ?
Pour Crédit Agricole SA, le ratio de solvabilité (CET1) se monte à 11,9%, contre 12,7% en septembre dernier, soit quatre points de pourcentage au-dessus des exigences réglementaires. La baisse provient du débouclage complet de notre mécanisme « switch », qui consistait à transférer aux caisses régionales une partie des exigences prudentielles de Crédit Agricole SA. Ce débouclage impacte notre ratio de solvabilité d’environ 60 points de base en 2021, mais en même temps, procure 100 millions d’euros de résultat supplémentaires. Là encore, nous avons pris de l’avance sur nos prévisions puisque nous nous étions engagés à déboucler ce mécanisme à 50% à horizon 2022.
Nous avons toujours pour cible un ratio CET1 de Crédit Agricole SA à 11%. Cela peut permettre d’améliorer encore notre retour sur capitaux propres tangibles (ROTE), même si celui-ci est déjà à 13,1%, bien au-dessus de la moyenne des autres banques européennes, depuis plusieurs années. Nous pouvons nous permettre d’optimiser notre CET1 pour notre entité cotée car le ratio de solvabilité du groupe dans son ensemble se monte à 17,5%.
Vous avez, en 2021, distribué une partie des dividendes que vous aviez conservés en 2020. Quelle est votre politique de distribution pour 2022 ?
En 2020, nous aurions dû verser 70 centimes, au titre de 2019. 30 centimes ont déjà été rendus aux actionnaires l’an dernier en les rajoutant aux dividendes normaux de l’exercice. Il reste ainsi 40 centimes à verser.
En 2022, nous avons l’intention de distribuer 1,05 euro de dividende par action Casa au titre de 2021, comprenant 20 centimes de rattrapage supplémentaire. Nous n’oublions pas qu’il nous restera encore 20 centimes supplémentaires à distribuer.
A ce stade, il n’est peut-être pas inutile de rappeler que du fait de notre modèle coopératif et mutualiste, plus des trois quarts des résultats du Groupe Crédit Agricole sont conservés pour être réinjectés dans l’économie.
Comment allez-vous faire évoluer cette politique ?
Sur l’ensemble de notre plan à moyen et long terme, nous aurons réellement tenus notre promesse de distribution de dividendes de 50%, sans impact final des limitations imposées pendant la crise. Avec le rattrapage de 2020, le taux de distribution effectif en 2022 sera de facto supérieur à 60%. Nous communiquerons sur notre politique de distribution à long terme lors de notre prochain plan stratégique le 22 juin prochain.
Craignez-vous que la sortie de crise se solde par une montée des défaillances des entreprises ?
Non, il n’y a pas de mur de la dette nette : dette brute et trésorerie ont crû en parallèle. Lorsque la crise est apparue, l’Etat est d’abord intervenu avec des aides directes et indirectes, financées in fine par de la création monétaire au niveau de la BCE. Ces aides sont venues compenser les manques de revenus commerciaux. Les prêts garantis par l’Etat (PGE) ont, par ailleurs et en plus, soutenu la trésorerie des entreprises. Or, si 140 milliards d’euros de PGE ont été distribués, dont un quart par le Crédit Agricole, ces PGE ont mécaniquement créé plus de 100 milliards de trésorerie supplémentaire dans les entreprises. Leur remboursement sur 6 années ne pose donc pas de problème systémique. A ce jour, 15 à 20% des PGE ont été complètement remboursés et près de la moitié des autres ont commencé à être remboursés en 2021 sans difficultés particulières. Il y aura des situations individuelles à traiter mais nous sommes outillés pour cela et c’est fondamentalement notre mission. Nous pouvons donc espérer ne subir qu’une remontée mécanique du risque vers son niveau moyen sur longue période.
Le changement de ton des banques centrales provoque une forte remontée des taux en Europe. Cette tendance sera-t-elle profitable au Crédit Agricole ?
Les banques centrales ont la capacité de maîtriser un retour progressif vers une normalisation monétaire synonyme de taux plus hauts. En ce qui nous concerne, et en tant que banques, nous sommes censés savoir neutraliser les effets des taux bas ou hauts sur nos marges d’intermédiation. Lorsque les taux sont bas, c’est l’emprunteur qui est gagnant ; lorsque les taux sont hauts, c’est l’épargnant. La banque, si elle gère correctement sa transformation actif-passif, doit neutraliser par des outils de couverture, les effets souvent négatifs de la période d’ajustement : pour des raisons de stock mais aussi de concurrence, les taux de crédits baissent souvent plus vite que les taux de l’épargne, et les taux de l’épargne remontent en général plus vite que les taux des crédits. Par ailleurs, lorsque les taux des crédits étaient au plus bas, la Banque centrale européenne a compensé en partie l’impact potentiel sur la marge d’intermédiation par des injections de liquidité bancaire à taux négatifs (TLTRO). En France, la baisse des marges d’intérêts, qui sont passées de 140 points de base sur le crédit immobilier il y a 30 ans à moins de 100 points de base aujourd’hui, est moins liée à la baisse des taux qu’à la concurrence accrue des banques.
Crédit Agricole Assurances est actionnaire de Korian. L’affaire Orpea remet-elle en cause le modèle des gestionnaires privés d’Ehpad et votre soutien au secteur ?
La société française doit financer la santé et la dépendance, et le Crédit Agricole continuera à le faire, que ce soit en accompagnant les structures d’accueil ou avec des services permettant le bien vieillir à domicile. Cependant, cette crise montre que le secteur a besoin d’être davantage normé, comme c’est le cas pour les hôpitaux et les cliniques. Elle illustre aussi l’importance de la responsabilité sociétale des entreprises (RSE) : il ne faut pas opposer rentabilité et qualité des prestations, au contraire. Pour qu’une entreprise ait des profits durables, il faut absolument que ses prestations soient vertueuses. C’est vrai pour tous les secteurs, la santé ou l’automobile comme le secteur financier.
Un évènement L’AGEFI
LES PRIX ENTREPRISES DURABLES
Plus d'articles du même thème
-

L’Italie inflige à Meta une lourde amende pour violation de données personnelles
La maison mère de Facebook devra payer 805 millions d’euros pour avoir accédé à des photos et vidéos d’utilisateurs d’Android sans leur consentement explicite. -

2026 a redessiné le regard des investisseurs sur la tech
La chute de Nvidia en Bourse n’est que le dernier épisode d’une année mouvementée pour les entreprises de l’IA entre interrogations sur la rentabilité des investissements et la capacité à les financer. En attendant l'introduction d'Anthropic. -
 PARTENARIAT
Stéphane Woerther (FTI Consulting) : «Il faut des solutions de financement innovantes et collaboratives entre acteurs publics et privés»
Interviewé dans le cadre de l’événement Paris Infraweek, organisée par Paris Europlace, Stéphane Woerther, Head of Project & Climate Finance chez FTI Consulting, a souligné la nécessité de renforcer les collaborations entre pouvoirs publics et investisseurs privés, notamment institutionnels, pour financer les infrastructures dites critiques, ciblant des enjeux de souveraineté et de compétitivité.
Sujets d'actualité
Tous les sujetsETF à la Une

State Street IM et Van Lanschot Kempen IM lancent deux ETF actifs
Les véhicules se concentrent sur les petites capitalisations.
Les plus lus
- Le Crédit Mutuel augmente ses salariés de 2,1%, les négociations se tendent chez Banque Populaire
- «A court terme, les baisses de valorisation de la tech créent des opportunités»
- GTA 6 promet un départ sur les chapeaux de roues
- Maif crée le premier réassureur niortais
- Le Crédit Agricole veut fusionner son entité italienne avec Banco BPM
Contenu de nos partenaires


A lire sur ...

-
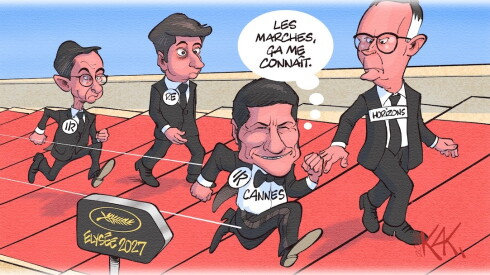 Chamboule-tout
A droite et au centre, David Lisnard dynamite le jeu
Un battement d'ailes de papillon à Cannes a provoqué des bouleversements dans les rapports de force qui s'étaient installés entre Gabriel Attal, Edouard Philippe et Bruno Retailleau. Les certitudes de cet été ont volé en éclats -
 Réseaux
AMF : qui veut la peau de David Lisnard ?
Sa réélection à la tête de l'Association des maires de France devait être une formalité. Mais c'était avant que sa percée surprise dans les sondages présidentiels ne lui attire beaucoup d'ennemis, à droite comme à gauche -
 Porosité
Pour l'UDR d'Eric Ciotti, David Lisnard allié insaisissable
La percée sondagière de David Lisnard suscite autant de curiosité que de scepticisme chez les proches d’Eric Ciotti, qui voient dans le maire de Cannes un allié naturel mais difficile à rallier. Au RN, les réserves dominent, même si certains électeurs poussent au rapprochement


