


BNP Paribas s’apprête à reprendre ses émissions de CoCos
La banque de la rue d’Antin va inaugurer une souche de titres «additional tier 1» en dollars, dans le sillage du regain d’activité du marché.
Julien Beauvieux
Les banques européennes sont à la manœuvre sur le marché des obligations contingentes convertibles (CoCos). Après plusieurs semaines de fermeture, liées à l’aversion pour le risque provoquée par la crise grecque, le compartiment enregistre depuis quinze jours un fort regain d’activité. Selon des sources internes citées par Bloomberg, BNP Paribas s’apprêterait en effet à emboîter le pas à RBS, Barclays et UBS en émettant des titres «additional tier 1» (AT1).
La banque française devrait lancer son opération à la suite d’une réunion avec les investisseurs, qui se tient ce mardi. A l’instar de ses consœurs, qui ont placé 6,25 milliards de dollars d’AT1 ces deux dernières semaines, BNP Paribas émettra des titres libellés en devise américaine, une première pour la banque. Les obligations présenteront, tout comme la souche inaugurale en euros placée en juin dernier, une structure permettant une dépréciation partielle et temporaire si le ratio de solvabilité CET1 du groupe descend sous 5,125%.
En février, à l’occasion de la présentation de ses résultats annuels, BNP Paribas avait dans un premier temps indiqué vouloir reprendre ses émissions d’AT1 à hauteur de 500 millions d’euros par an en moyenne en 2015 et 2016, et qu’elle placerait en outre 2 à 3 milliards de dette tier 2. Une guidance finalement ajustée, lors du road-show de présentation de sa souche AT1 de 750 millions d’euros, à une fourchette annuelle d’émission de 1 à 2 milliards d’euros d’ici 2019.
«Compte tenu des 645 milliards d’euros (633 milliards à fin juin, ndlr) d’actifs pondérés du risque (RWA), des émissions de 6 milliards d’euros ou plus d’AT1 d’ici la fin 2018 ont du sens pour atteindre le quota de 1,5% des RWA», notait CreditSights début juin. Outre un ratio CET1 minimum, complété par différents coussins spécifiques composés de fonds propres durs, les banques doivent en effet disposer selon Bâle III de deux couches de capital supplémentaires formées de titres AT1 et Tier 2.
Au-delà des contraintes baloises se profile également la nouvelle réglementation du TLAC (Total Loss Absorbing Capacity), qui forcera les grands établissements financiers à détenir entre 16% et 20% des RWA en instruments de capital ou de dette «bail-inable». Le Conseil de stabilité financière publiera en novembre la version définitive du TLAC, qui doit s’appliquer au plus tôt à partir de 2019 aux banques systémiques.
Un évènement L’AGEFI
AM TECH DAY
Plus d'articles du même thème
-

TPT devient le deuxième superfund britannique à passer l'évaluation du régulateur
TPT Retirement Solutions a levé du capital pour reprendre des régimes de retraite à prestations définies dont l'employeur historique souhaite se défaire. -

Emmanuel Macron était à Doha pour le sommet du Club des fonds souverains pour la planète
Ce point d’étape dans l’agenda du président français a été l’occasion de réaffirmer les engagements des participants pour répondre aux défis structurels de l’économie mondiale. -
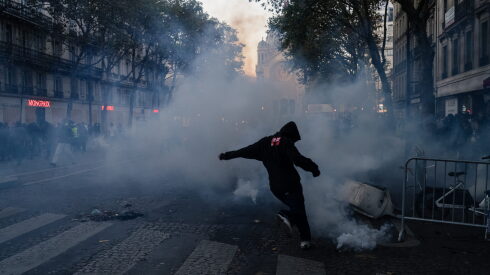
Le marché de l’assurance appréhende un nouveau week-end de troubles
Alors que de nouvelles mobilisations contre la vie chère se profilent le week-end du 24 octobre malgré l’interdiction de manifester dans certaines villes, les assureurs ne veulent pas avoir à gérer les conséquences de nouveaux débordements. Le caractère répétitif, simultané et concentré des dommages pouvant conduire à l’inassurabilité de ces risques.
ETF à la Une

La collecte des ETF obligataires bondit de 60% début octobre en Europe
Par rapport à la première quinzaine de septembre 2026, les investisseurs retrouvent le goût de l'obligataire. Au total, le marché des ETF européens attire près de 24 milliards d’euros de souscriptions nettes depuis le début du mois.
Les plus lus
- BNP Paribas augmente la plupart de ses salariés entre 1.000 et 1.500 euros
- Macif Vie est menacée par la Cnil d'une sanction de 7 millions d’euros
- Une panne de Google Cloud a paralysé Revolut et d'autres banques plusieurs heures
- La Société Générale rend 54 salariés de sa filiale titres à UniCredit en Italie
- La retraite par capitalisation cherche sa forme avant la présidentielle
Contenu de nos partenaires


A lire sur ...

-
 Octobre rouge
« Si on ne casse pas, on n’obtient rien » : cette jeunesse séduite par la violence
Mûs par une haine de la police, une fascination pour LFI ou une culpabilité de « privilégiés », des lycéens et étudiants jugent que la casse est un dommage collatéral d’une « colère légitime » -
 Chasse aux sorcières
« Du maccarthysme à l’ancienne » : comment la rhétorique de Lecornu fait les affaires de Mélenchon
A force de voir l’ombre de LFI partout, sans jamais reconnaître ses propres manquements, le chef du gouvernement achève de dresser toute la gauche contre lui -
 Editorial
Fermeté de la justice avec les émeutiers : assez de cris d’orfraie !
Les mêmes qui s’indignent immanquablement des attaques contre les « juges rouges » sont tout à coup bien prompts à accréditer l’idée d’une justice aux ordres


